
住宅ローン4000万の月々返済はいくら?きつい噂と適正年収の真実

住宅ローン4000万の月々返済はいくら?きつい噂と適正年収の真実に関する主要な事実を分かりやすくまとめました。詳細な解説をチェックしましょう。
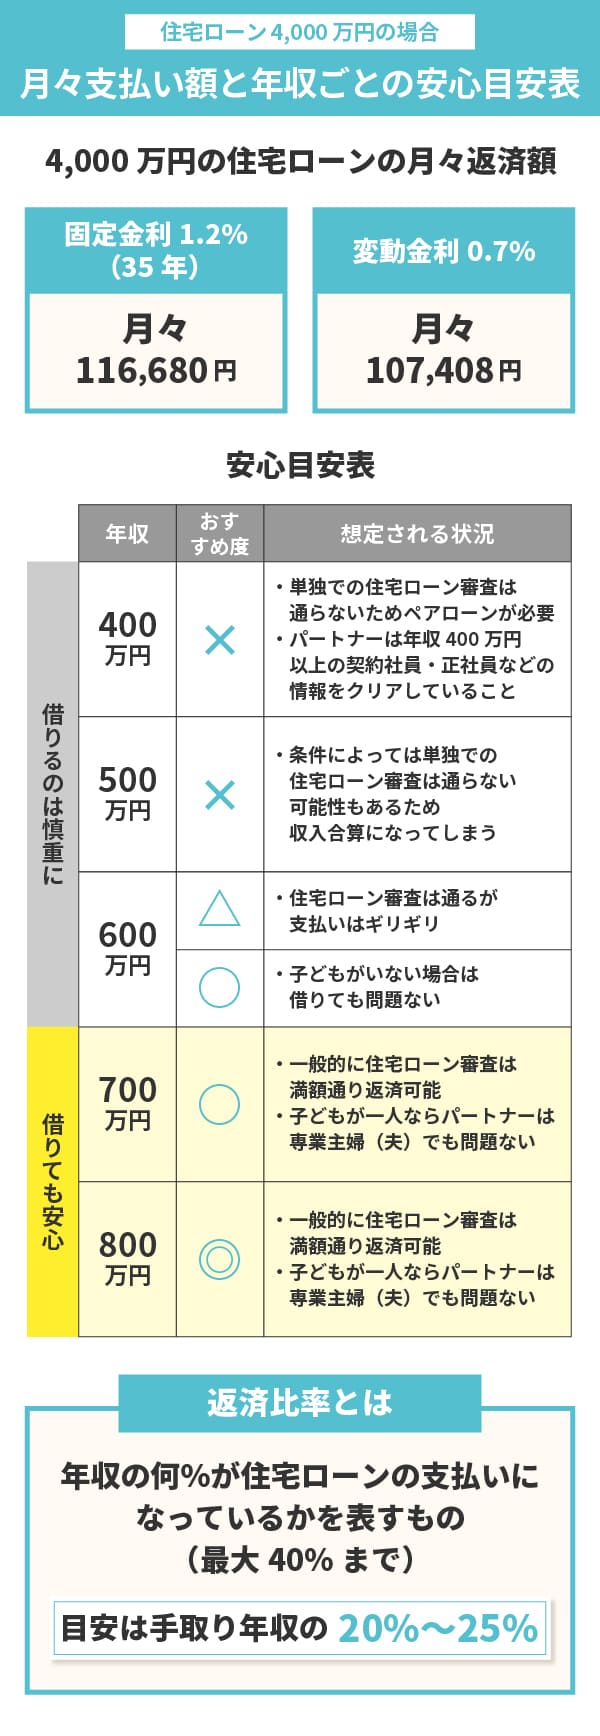
住宅ローンの審査において、金融機関は「年収に対する年間返済額の割合」を示す返済負担率を用います。多くの銀行では審査基準の上限を35%前後に設定していますが、融資の専門家やFPが口を揃えて「審査に通る金額と、安全に返せる金額は全く別物」と警鐘を鳴らすのには明確な根拠があります。
健全な家計運営を維持するための返済負担率25パーセントの計算方法は次の通りです。
【返済負担率の計算式】
年間返済額(月々返済額 × 12ヶ月) ÷ 税込み年収 × 100 = 返済負担率(%)
たとえば、月々の返済額が12.3万円(金利1.5%・35年返済)の場合、年間返済額は約147.6万円となります。これを返済負担率25%の安全基準に当てはめると、必要となる額面年収は約590万円(147.6万円 ÷ 0.25)です。金利上昇リスクや教育費の膨張を想定し、より堅牢な「返済負担率20%」を目指すのであれば、年収738万円以上が求められます。
ここで極めて重要なのが、住宅ローン4000万の必要年収と手取り目安のギャップを正しく認識することです。日本の税制・社会保険制度のもとでは、額面年収600万円の手取り額は約460万〜480万円(月額手取り約38万〜40万円、ボーナス年2回含む場合は月約30万円+賞与)程度まで目減りします。
月の手取りが32万円前後の世帯において、住居関連費としてローン返済と維持費で毎月15万円が消えていくと、手元に残るのは17万円弱。ここから食費、光熱費、通信費、保険料、日用品代、さらには子どもの習い事や教育費を捻出しようとすれば、貯蓄に回せる資金はごくわずかとなり、生活防衛資金を積み増す余裕は失われてしまいます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
