
中古バスボート購入で後悔する理由|人気艇相場と維持費の真実

中古バスボート購入で後悔する理由|人気艇相場と維持費の真実の注目されている理由をコンパクトにまとめました。全体像を一目で把握できます。
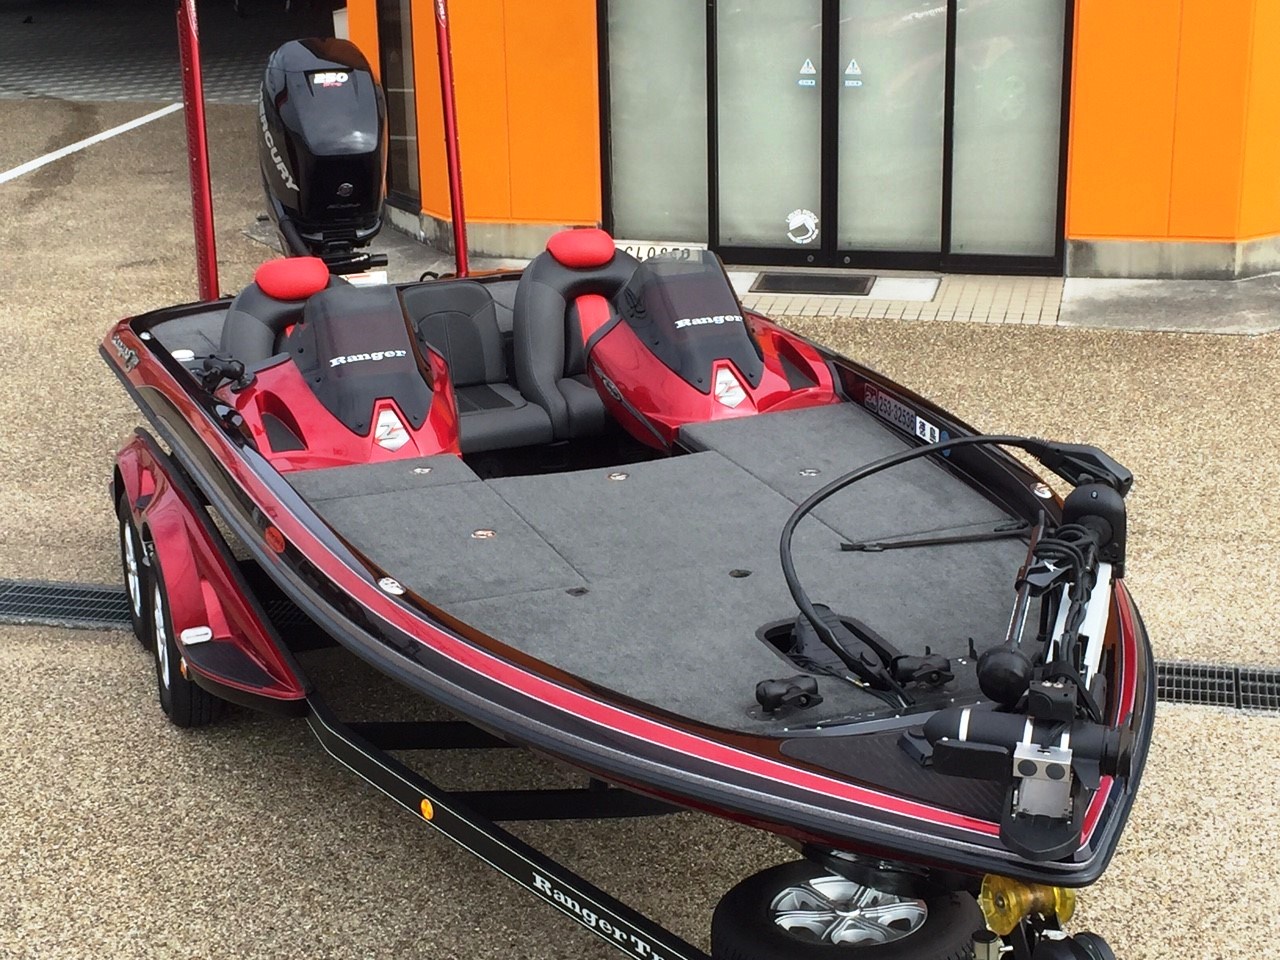
数百万から一千万円規模の買い物となるため、大半のオーナーが利用するのがボート専用クレジット(マリンローン)です。しかし、一般的なマイカーローンと比較してバスボートローン審査のハードルは一段高く設定されている実態があります。
信販会社(アプラス、オリコ、ジャックス等)の審査において、ボートは生活必需品ではなく「完全な贅沢品(嗜好品)」とみなされます。そのため、返済負担率(年収に占めるすべての年間ローン返済額の割合)は30〜35%以内であることが厳格に求められ、勤続年数3年以上、年収450万〜500万円以上がひとつの目安となります。他社でのカードローンや既存の自動車ローン残高がある場合、即座に否決または保証人の設定を要求される傾向が強まっています。
審査を有利に進め、なおかつ購入後の破綻を防ぐための鉄則は、「頭金を本体価格の20〜30%以上用意すること」、そして「最長返済期間(84回〜120回)で毎月の返済額を抑えつつ、繰り上げ返済を活用すること」です。毎月のローン支払額を無理に5万〜6万円程度に設定できたとしても、前述の駐艇場代や維持費が上乗せされるため、実質的な月間支出は12万〜15万円に達します。手元資金を完全に使い果たすフルローンは、最初のトラブル発生時に即死を意味します。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
