
福岡県民共済の評判とデメリット!割戻金の実態と2026年最新比較

福岡県民共済の評判とデメリット!割戻金の実態と2026年最新比較を詳しくリサーチ! 読者が気になる トピックの裏側を凝縮して配信します。
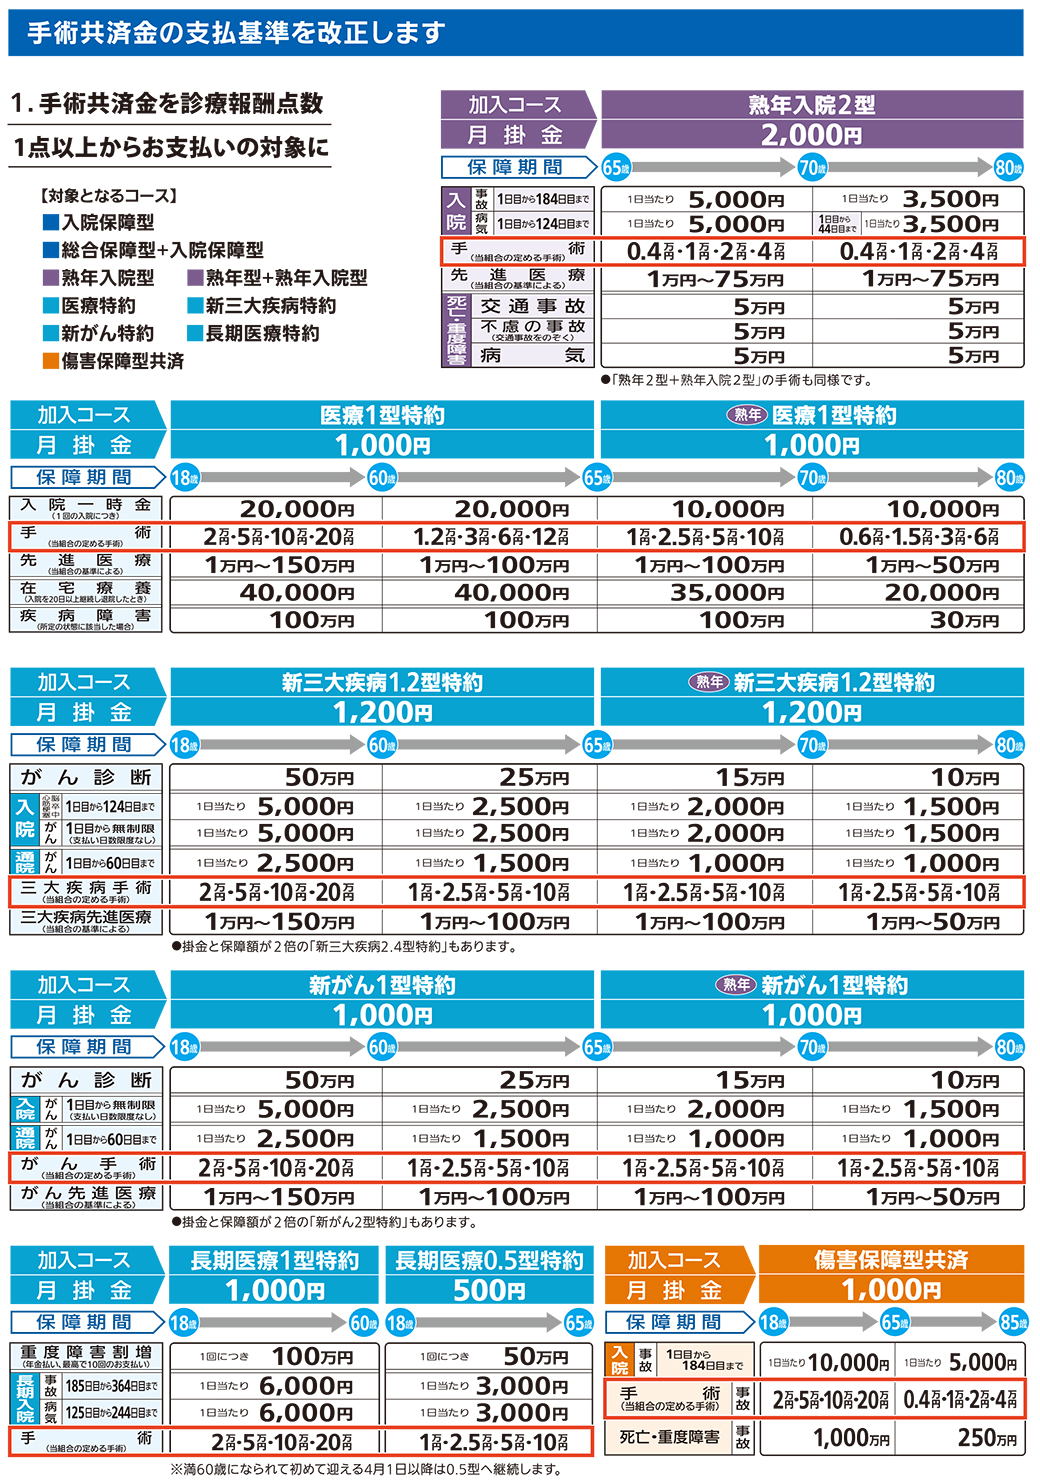
行動経済学や家計心理学の視点から見ると、多くの日本人は「将来への漠然とした不安」から民間保険を過剰に契約し、毎月の家計を圧迫させる「保険貧乏」に陥りがちです。保険は本来、発生頻度は極めて低いものの発生時に人生が破綻するレベルの巨額損失(一家の大黒柱の死亡など)に備えるための道具です。
日本の公的医療保険制度には「高額療養費制度」があり、一般的な年収世帯であれば1ヶ月の医療費自己負担額は約8万〜9万円程度で頭打ちになります。この公助の強さを前提に置いたとき、福岡県民共済に対する明確な判断基準が導き出されます。
福岡県民共済に加入すべき人の条件
- 20代〜50代の現役世代で、月々の保険料を2,000円〜4,000円程度に抑えたい人
- 浮いた保険料差額を「新NISA」や預貯金に回し、自己資金を形成できる人
- 子どもの日常のケガや他者への賠償リスクを低コストでカバーしたい世帯
- 保険の手続きに時間をかけたくなく、迅速な共済金支払いを求める人
民間の終身医療保険を検討すべき人の条件
- 80代・90代になっても一生涯続く手厚い日額給付・手術保障を確保しておきたい人
- 先進医療やがんの自由診療一時金など、最新の高度医療に特化した手厚い補償を求める人
- 預貯金がほとんどなく、65歳以降の医療費負担を自力で賄う自信がない人
若年期から現役時代にかけては福岡県民共済で固定費を最小限に抑え、浮いた資金で500万円以上の金融資産を形成できれば、65歳以降に保障が減額・終了しても蓄えから医療費を支払う「自己保険」が成立します。この合理的戦略こそが、賢明な消費者が共済を活用する本質的な意義です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
