
パチンコ収入の税金対策!経費判定の基準と落とせる費用を徹底検証

パチンコ収入の税金対策!経費判定の基準と落とせる費用を徹底検証の見逃せないポイントを一挙に解説しました。
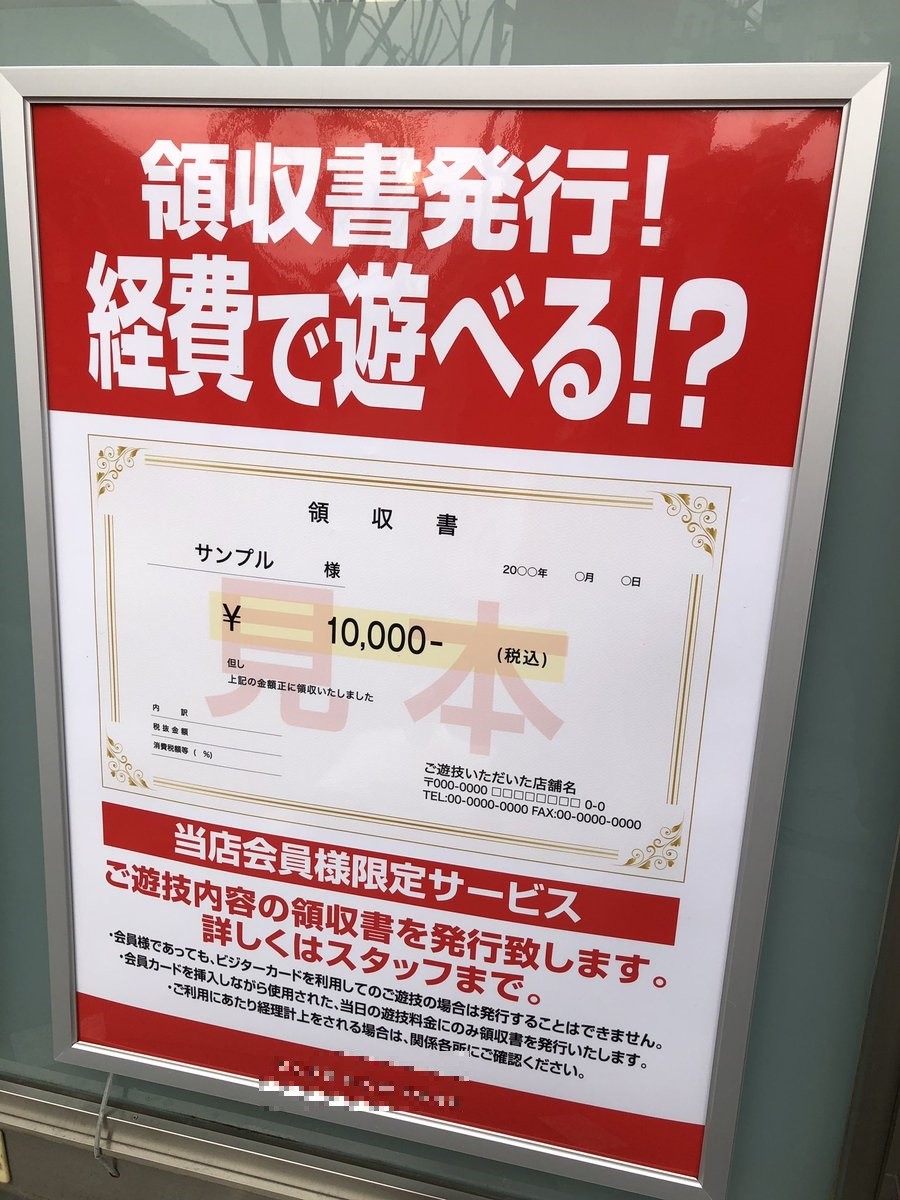
多くの打ち手が頭を悩ませるのが、実際の確定申告に向けたアプローチだ。一時所得として処理する場合、年間を通じた50万円の特別控除枠が存在するため、年間の純利益が50万円以下であれば実質的に課税対象とはならない。だが、大勝ちした年や、負け日の投資額を年間の利益から相殺したいと考えた時、一時所得の計算ルールでは「負けた日の投資額を経費にできない」という大きな壁が立ちはだかる。
過去の競馬等をめぐる最高裁判決を背景に、パチンコにおいても継続性・網羅性・組織性が証明できれば雑所得としての申告が論理上成立し得るが、ハードルはすこぶる高い。日々の詳細な打稼働データ、台選びのロジック、期待値の追及プロセスなどを提示できなければ、国税庁の一般的な取扱いに従い、一時所得として処理されるのが通例だ。納税者側の願望ではなく、客観的な証拠の積み上げこそが区分決めの決め手となる。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
