
パチンコ代は経費になる?軍資金や負け分の税金控除と接待費の真実

パチンコ代は経費になる?軍資金や負け分の税金控除と接待費の真実とはどのようなものなのか? 背景や要点を簡潔に解説します。
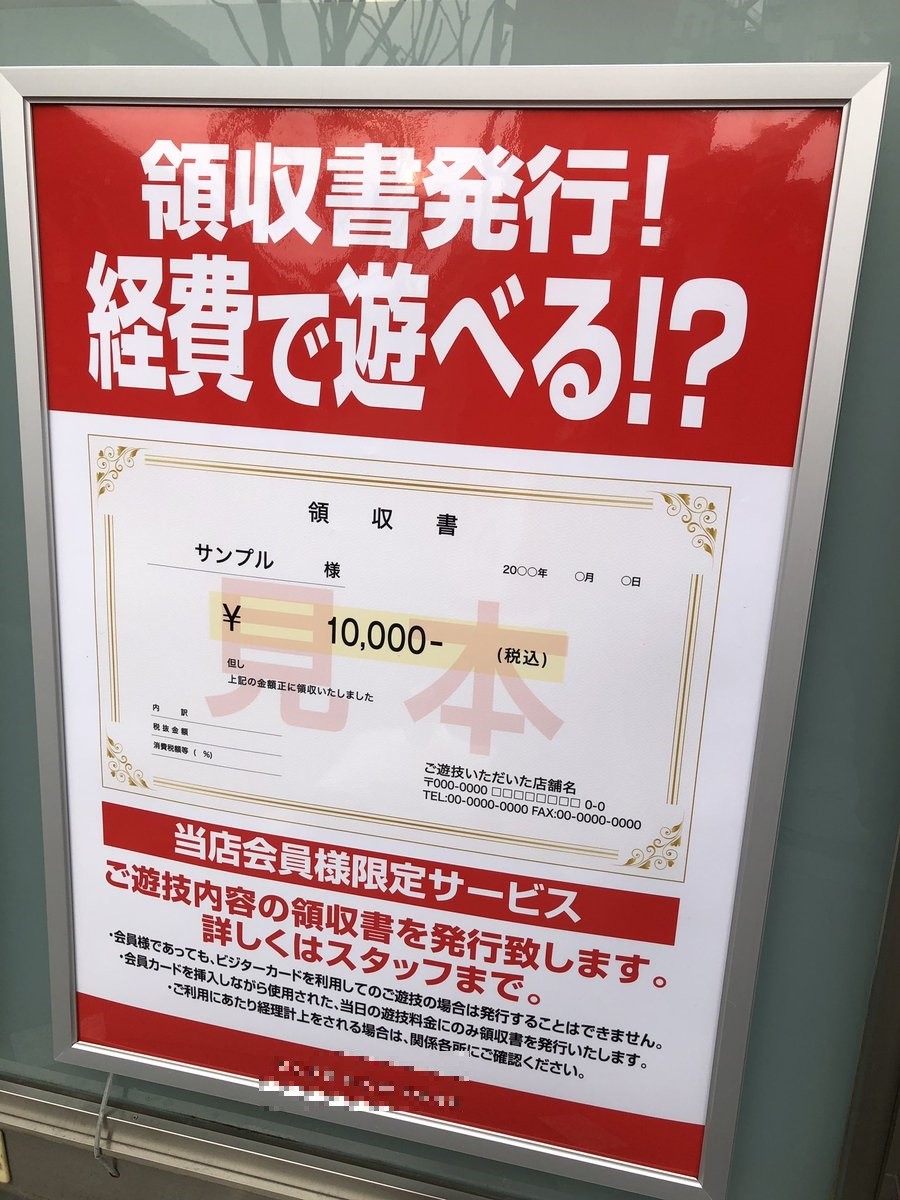
ギャンブル愛好家の間で最も根強い誤解が、「1年間でトータル100万円負けているから税金は関係ない」「負けた日の軍資金を勝ち分から控除できる」という思い込みです。税務上、この認識は完全に誤りです。
一般のプレイヤーが得るパチンコの出玉による利益は、所得税法上の「一時所得」に区分されます。一時所得の課税対象額を算出する計算式は以下の通りです。
【一時所得の計算式】
課税対象額 = (総収入金額 - 収入を得るために支出した金額 - 特別控除額 最高50万円) × 1/2
この計算式における最大の罠は、「収入を得るために支出した金額」の定義にあります。税務上、差し引くことができるのは「その当たりの出玉・換金を得るために直接投入した玉代」のみに限定されます。
たとえば、ある日に軍資金5万円を投入し、最後の1万円で大当たりを引いて20万円分を換金した場合、控除できる支出は当たりの契機となった金額周辺のみと解釈され、前日に別の台で負けた10万円や、年間を通じた累積の負け分を経費控除することは法的に認められていません。どれほど年間トータルで大赤字を出していようと、単発で50万円を超える純利益を出した日があれば、その利益に対してパチンコ勝ち金の納税義務が発生します。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
