
通勤費が課税対象になる落とし穴!15万円ルールで手取りが減る真相

今注目を集めている 通勤費が課税対象になる落とし穴!15万円ルールで手取りが減る真相について、詳しいまとめを整理して公開しています。
会社から支給される通勤手当が実際の運賃に満たない場合や、自腹で高額な通勤費を負担している給与所得者には、税法上の救済措置が存在します。それが通勤費 確定申告 書き方の知識を要する「給与所得者の特定支出控除」です。
特定支出控除とは、通勤費、転勤に伴う転居費、職務に必要な研修費や資格取得費などの合計額が、その年の「給与所得控除額の2分の1」を超える場合、確定申告を行うことでその超過額を給与所得控除後の金額から差し引くことができる制度です。
2026年最新 通勤費 控除ルールにおいても、会社からの支給額が実費よりも大幅に不足している場合、会社の証明書を添付して確定申告書第一表の「特定支出控除」欄に記入することで、払いすぎた所得税の還付を受けることが可能です。申請には領収書や乗車履歴の証明、事業主の証明書が必須となるため、計画的な書類管理が求められます。
【プロの結論】手取りを守るための労務リテラシーと自己防衛基準
手当や福利厚生は「もらえるものは多いほど得」と考えがちですが、税制と社会保険制度が複雑に絡み合う現代の給与システムにおいては、その支給形態が手取りの逆転現象を招くリスクを孕んでいます。
手取り額を最大化し、制度の落とし穴を回避するためには、以下の基準で自身の通勤手当を総点検することが推奨されます。
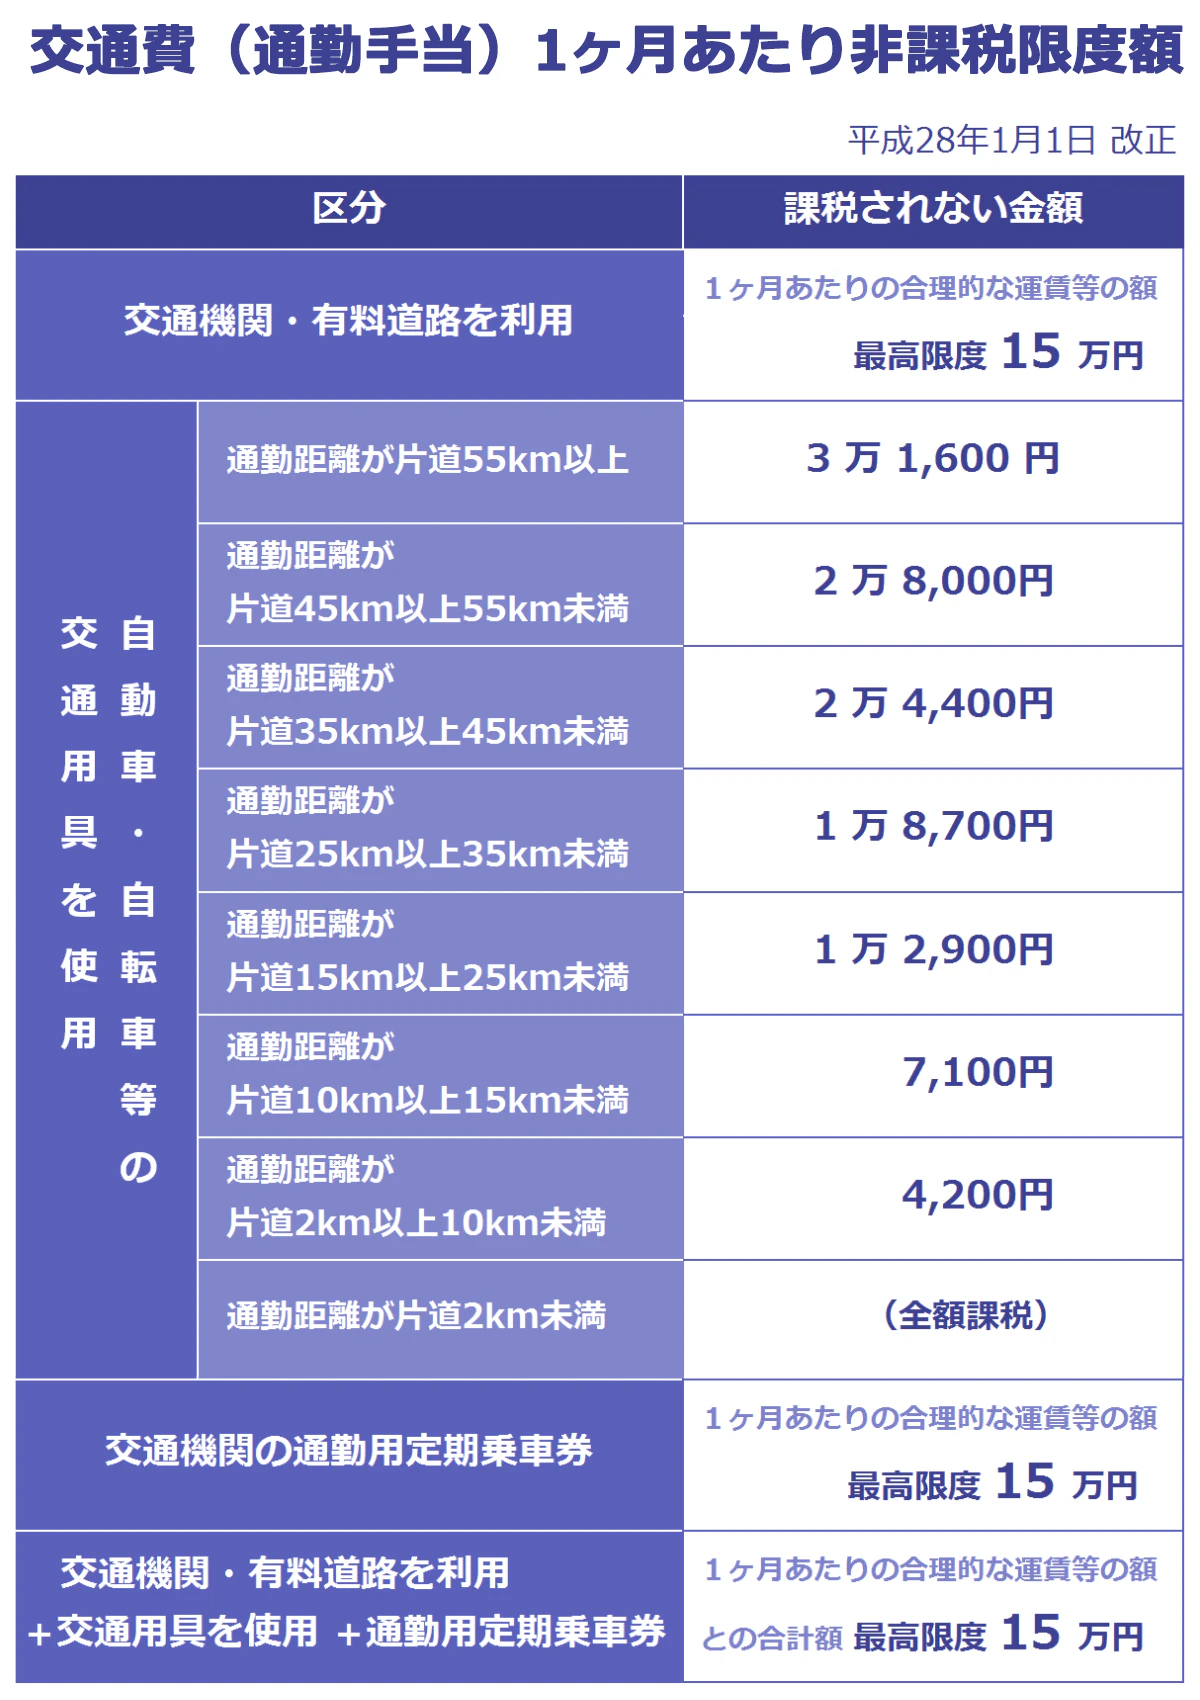
- 即座に見直すべき人:マイカー・バイク・自転車で片道2km未満にもかかわらず手当を受け取っている人、片道2km以上だが実支給額が国税庁の距離別限度額を超えている人、月額定期代が15万円を超える遠距離通勤者。
- 扶養内で働くパート勤務者:社会保険の130万円判定に「交通費全額」が算入されているか確認し、月額換算で10万8,333円(130万円÷12ヶ月)を超えないようシフト調整を行っている人。
- 現状維持で問題ない人:公共交通機関を利用し、月額15万円以内で最も合理的・経済的な経路の定期代が実費支給されている一般会社員。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
