
家族歴とは何か?医師が教える遺伝との違いと保険への影響

家族歴とは何か?医師が教える遺伝との違いと保険への影響について重要なポイントを解説いたします。専門家の見解をご確認ください。
Q1:家族歴は英語で何と言いますか?
A1:一般的に「family history」または「family medical history」と表現します。医療現場では「FH」と略されることもあります。たとえば「Family history of diabetes」で「糖尿病の家族歴」という意味になります。
Q2:家族歴の一覧表や書き方の見本はありますか?
A2:統一された公式フォーマットはありませんが、実用的な書式としては「続柄(父、母、祖父など)+疾患名+発症年齢」の順で記載すると、医療者が最も活用しやすい情報になります。例:「父:2型糖尿病(50歳発症)、大腸がん(62歳)」「母方祖母:乳がん(47歳)」。不明の場合は空欄にせず「不明」と書くことで、情報がないことを明確にできます。
Q3:家族歴と既往歴の違いがよくわかりません。
A3:既往歴は「本人がこれまでにかかった病気」、家族歴は「血縁者がかかった病気」です。問診票や診断書では必ず別々の欄に記載します。保険の告知書でも同様に区別されており、本人の既往歴は告知義務の対象ですが、家族歴は保険商品によって扱いが異なります。
Q4:家族歴はどこまでの親族(何親等)まで答えればいいですか?
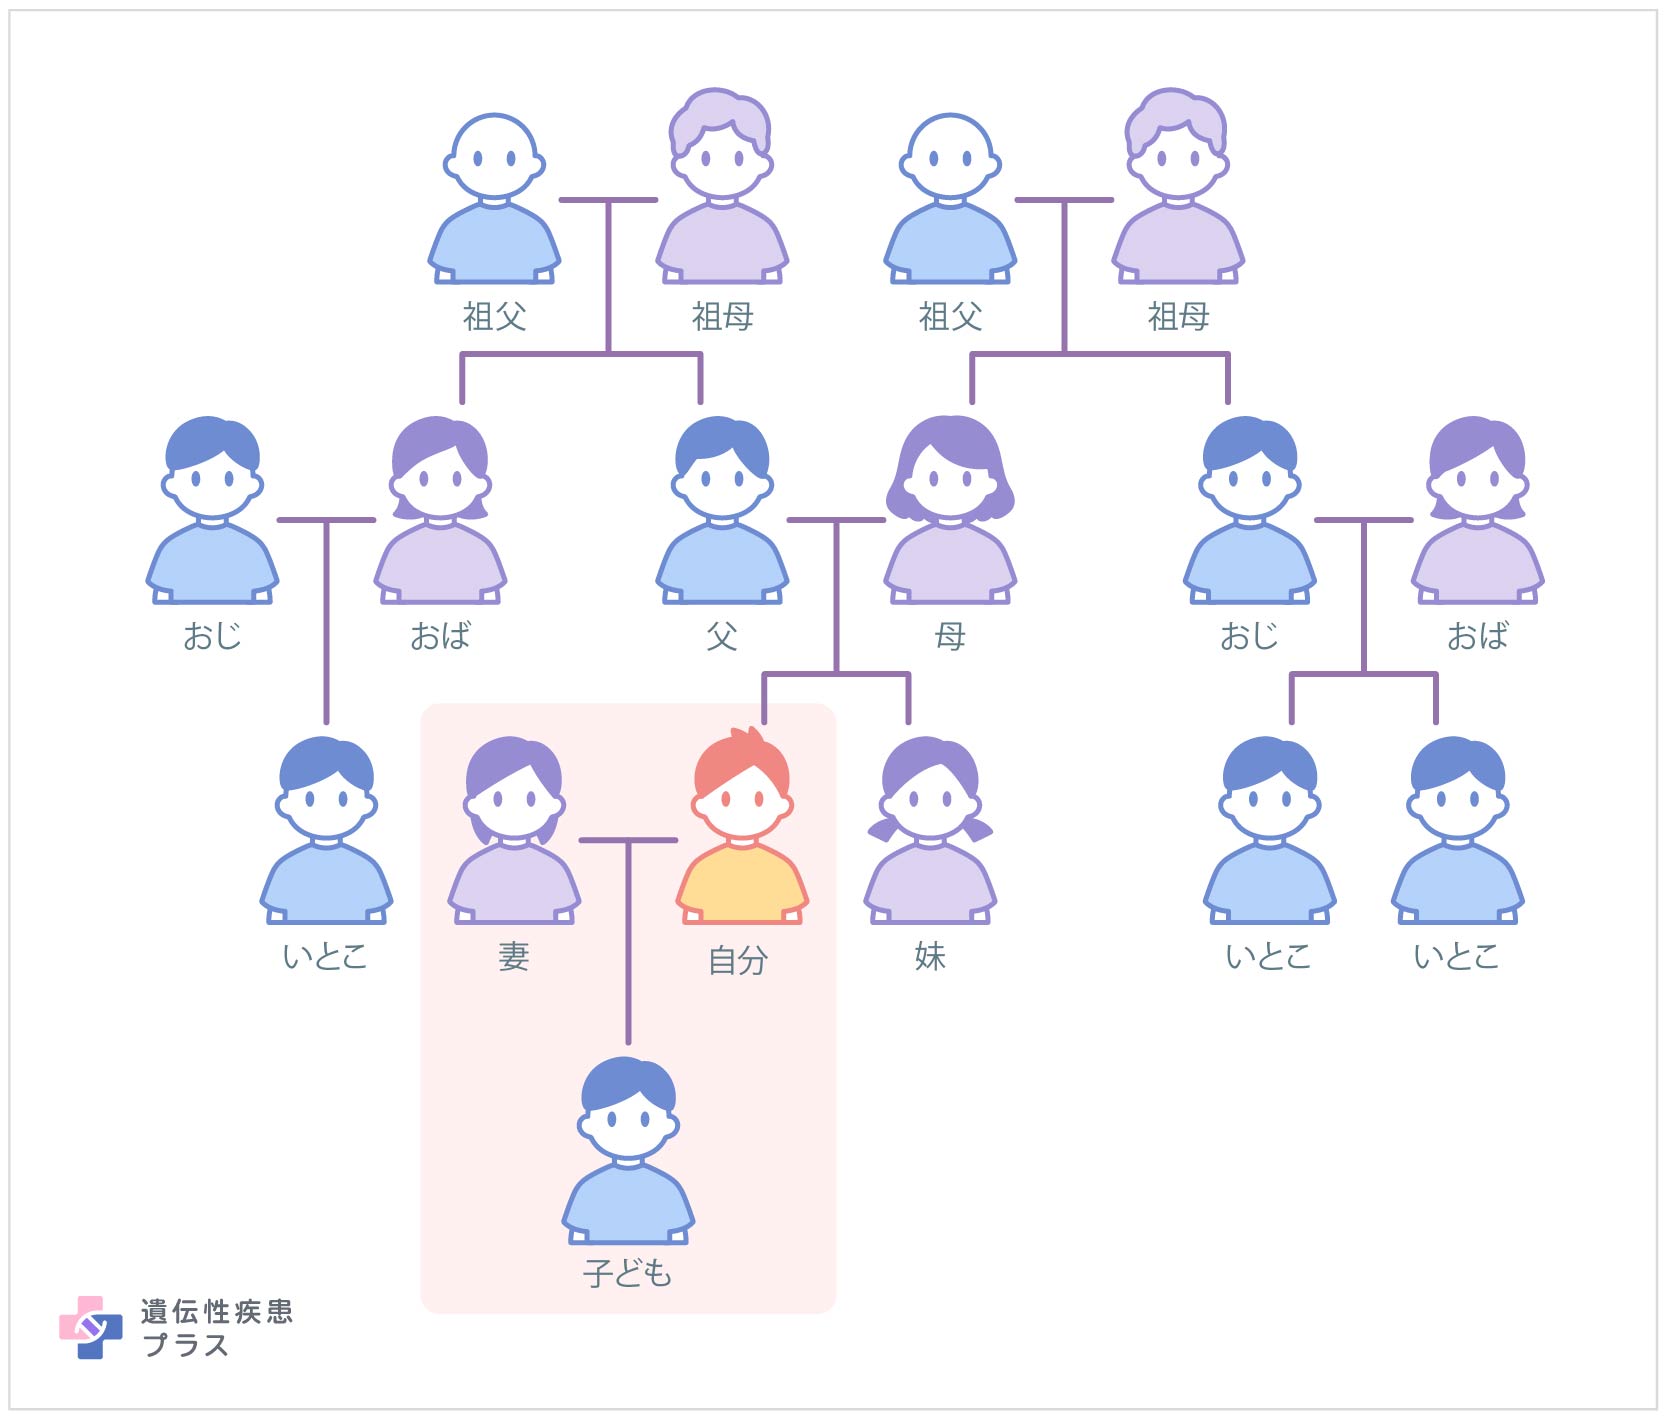
A4:医療機関では通常2親等以内(父母、祖父母、兄弟姉妹、子)が目安です。ただし、遺伝性疾患が疑われる場合やがん保険の引き受け審査では、3親等(叔父叔母、甥姪)や従兄弟姉妹まで確認されることがあります。疾患の種類と目的に応じて柔軟に対応しましょう。
Q5:家族歴があると保険に加入できませんか?
A5:必ずしもそうではありません。家族歴だけで保険加入が一律に拒否されることは稀で、本人の健康状態や年齢、加入商品によって判断が異なります。ただし、若年発症の遺伝性がんや複数の家族に同系疾患がある場合は、引受条件が厳しくなったり、特別保険料が上乗せされるケースがあります。正確な告知の上で、複数社の引受査定を比較することをおすすめします。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
