
損益計算書と貸借対照表の違いとは?稼ぐ力と財産状態を完全図解

損益計算書と貸借対照表の違いとは?稼ぐ力と財産状態を完全図解に関するポイントを徹底的にまとめました。専門的な情報をチェックしましょう。
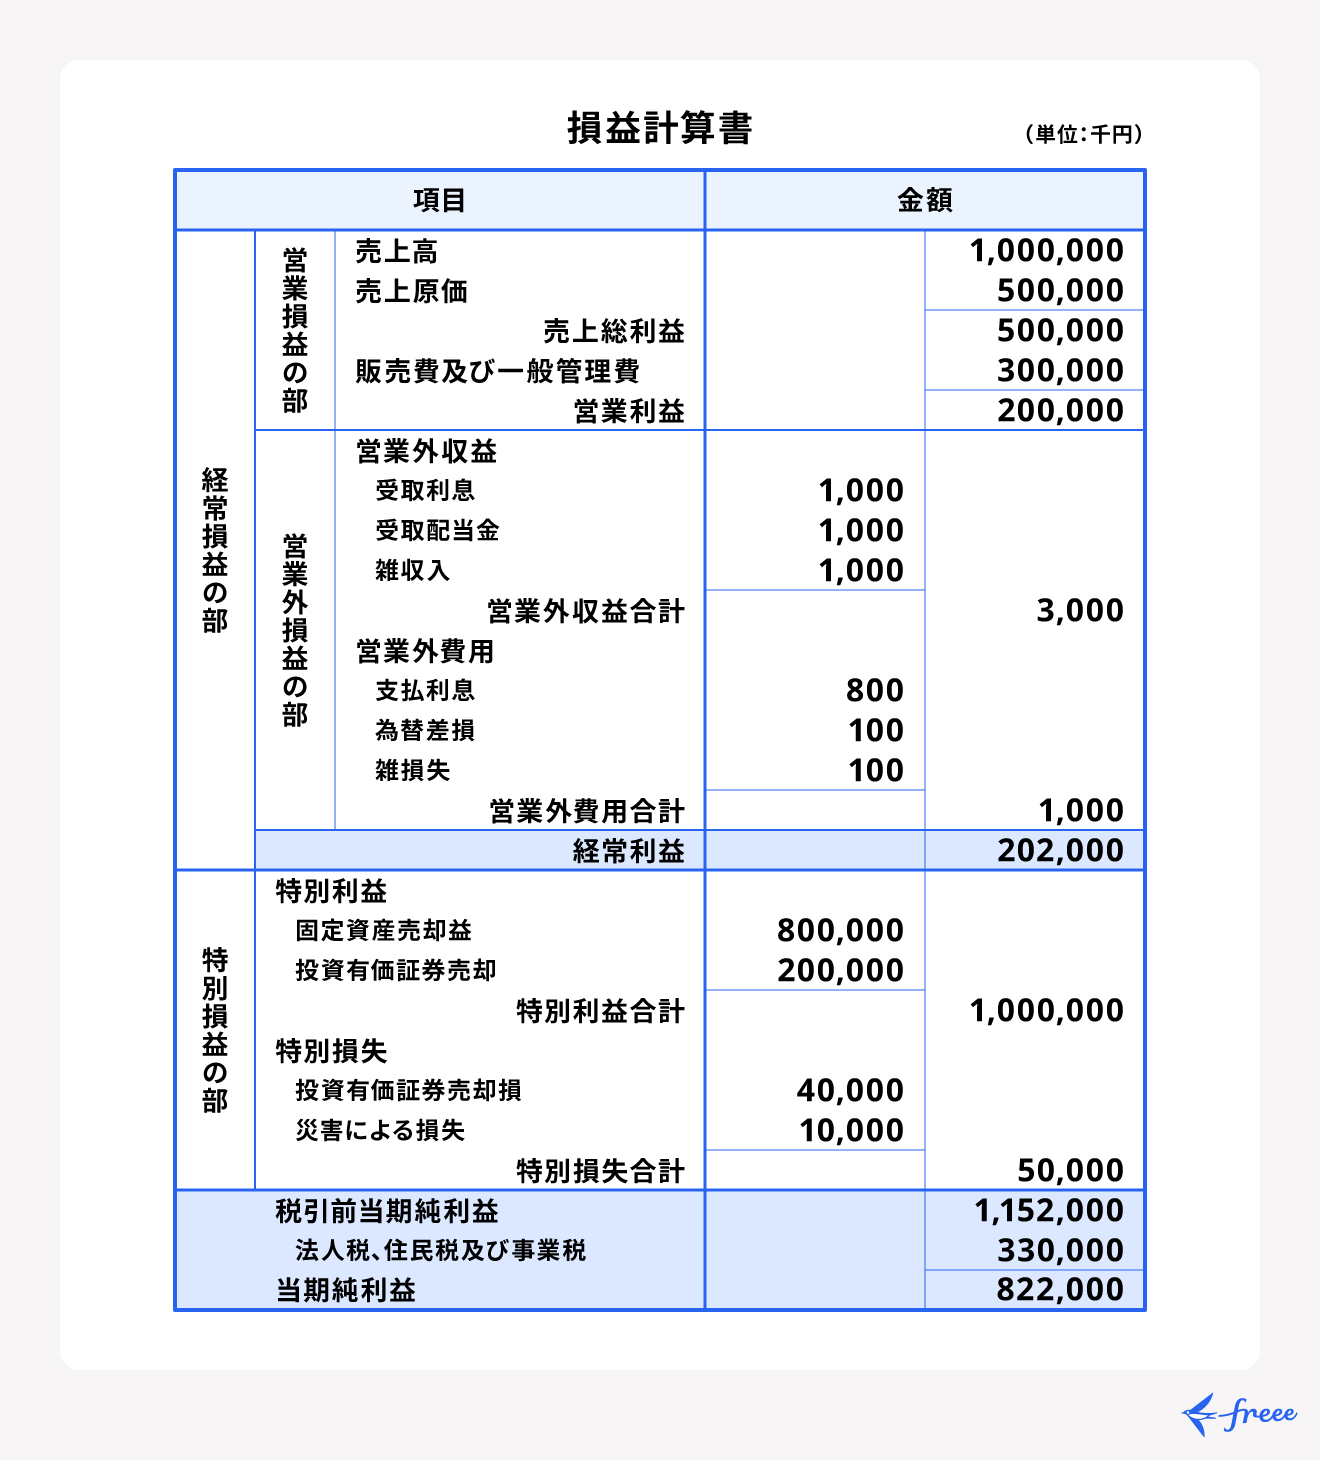
決算書にまつわる言説の中には、実態と乖離した都市伝説のような誤解が数多く散見されます。特に注意すべき2つの盲点を検証します。
盲点1:「黒字倒産」はなぜ起きるのか?
「黒字経営だから倒産するはずがない」と考えるのは危険な誤解です。東京商工リサーチなどの調査データでも、毎年倒産する企業のうち約半数は直近期に黒字を計上していたという衝撃的な事実があります。
黒字倒産が起きる主因は、急激な増収に伴う「運転資金の急増」です。製品を大量に納品してP/L上に数千万円の利益が立っていても、原材料の仕入れ代金や従業員の給与支払いは先払いで現金が出ていきます。売掛金の回収が2〜3か月先の場合、その間の手元現金が枯渇すれば、帳簿上は莫大な黒字であっても手形が不渡りとなり倒産します。だからこそ、P/Lの利益だけでなく、B/Sの現預金や棚卸資産の急激な膨張を見張る必要があります。
盲点2:「無借金経営=最高の優良企業」とは限らない
ネット上では「借金ゼロの会社こそ最強」と持て囃されがちですが、企業財務の視点からは必ずしも手放しで賞賛できるわけではありません。健全な借入金(負債)を活用して適切な設備投資や研究開発にレバレッジをかけ、借入金利を上回るリターンを叩き出すことこそが経営の腕の見せ所だからです。
過剰に現金を溜め込み、無借金であることに固執する企業は、資本効率(ROE:自己資本利益率)が低迷しやすく、成長機会を逃している側面もあります。負債は決して「悪」ではなく、将来の成長を買うための「加速装置」になり得るという視座が重要です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
