
売上債権回転期間の目安と業界平均|急増が招く倒産危機と改善の全手法

売上債権回転期間の目安と業界平均|急増が招く倒産危機と改善の全手法の詳細解説を解説します。役立つ情報が満載です。
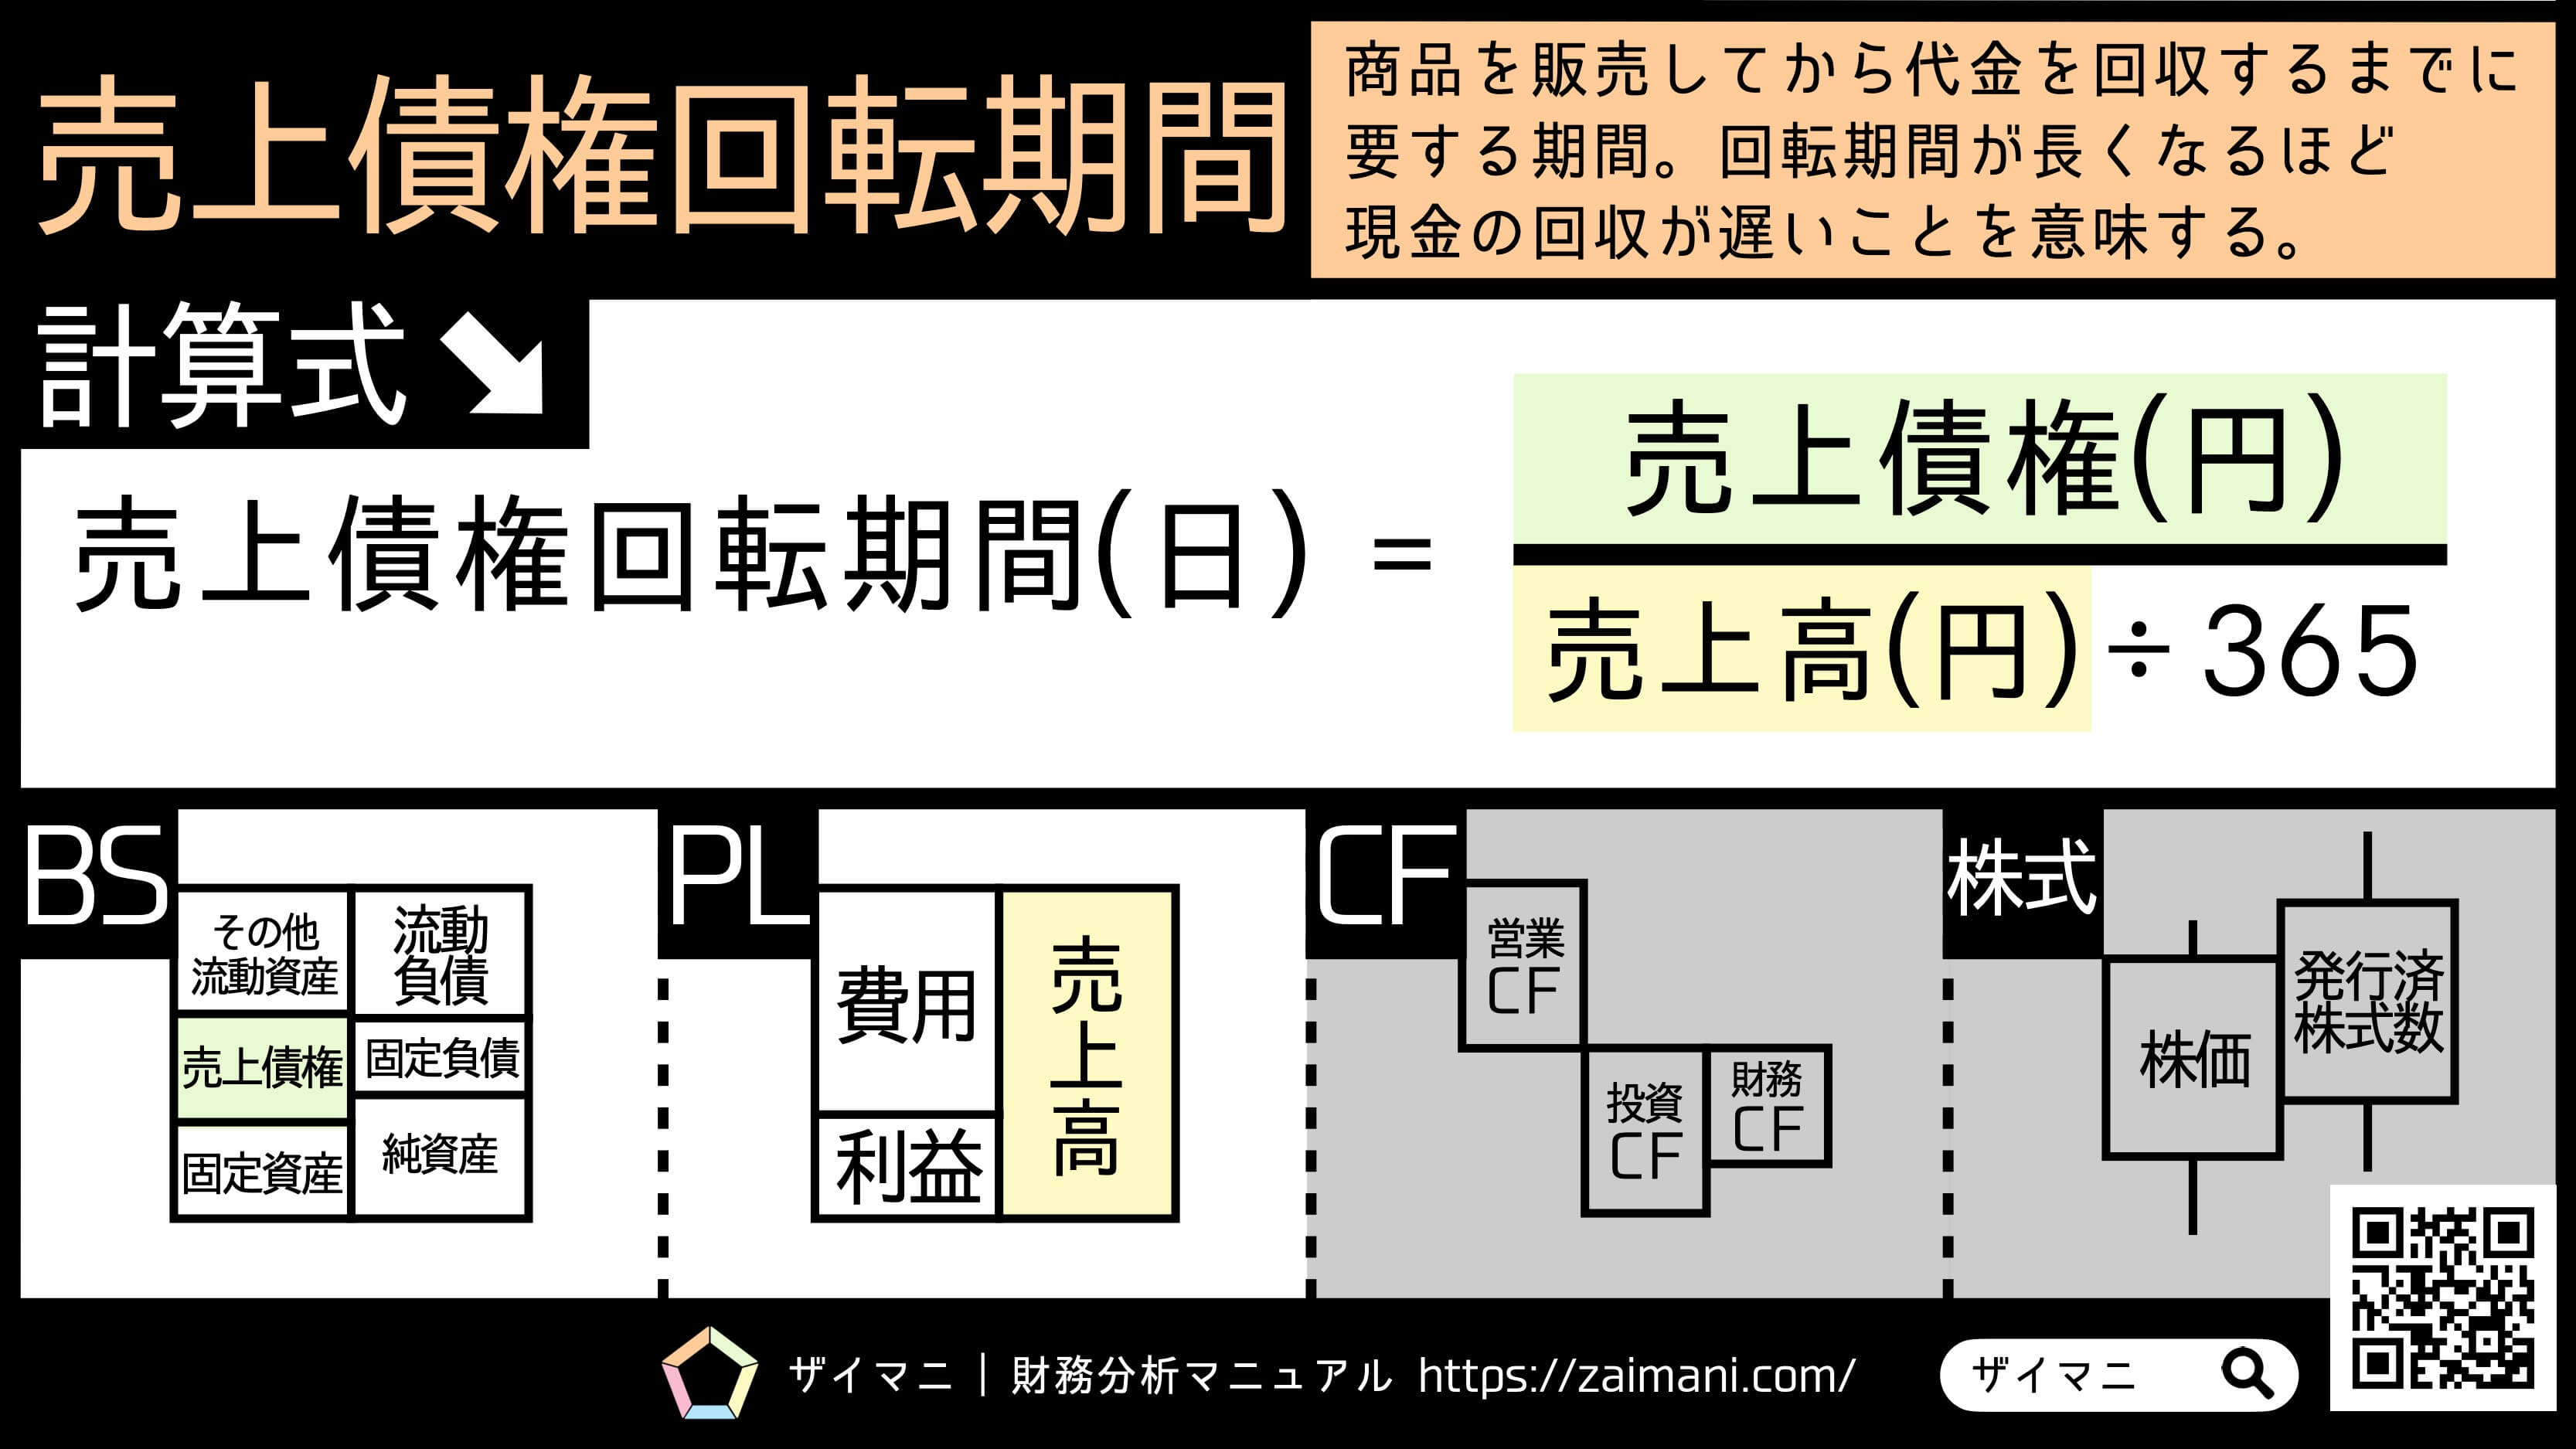
売上債権回転期間とは、掛け売りや受取手形によって発生した売上債権が、販売時点から現金の入金に至るまでに何カ月(または何日)かかっているかを表す効率性指標です。計算式そのものは極めてシンプルであり、決算書の「貸借対照表(B/S)」と「損益計算書(P/L)」から抽出した数値を用いて次のように導き出します。
【月数ベースの計算式】
売上債権回転期間(月) = (売掛金 + 受取手形 + 電子記録債権) ÷ (売上高 ÷ 12)
たとえば、売掛金と受取手形の合計が3,000万円、年間売上高が1億8,000万円の企業であれば、「3,000万円 ÷ (1億8,000万円 ÷ 12)」となり、売上債権回転期間は2.0カ月と算出されます。この場合、納品した商品の代金が手元に入るまでに平均して2カ月の待機時間が発生していることを意味します。
実務の現場では、より細微な回収遅延を捉えるために「売上債権回転日数」へ換算して日次・週次でモニタリングする手法が欠かせません。日数を割り出す際は、年間の売上高を365日で割った日商を分母に置きます。
【日数ベースの計算式】
売上債権回転日数(日) = 売上債権合計 ÷ (売上高 ÷ 365) = 売上債権回転期間(月) × 30.416日
月数計算では「約1.8カ月」と丸められて見過ごされがちなズレも、日数に換算すれば「55日」から「68日」へと13日間の回収遅れが浮き彫りになります。10日を超える入金の先送りは、月末の給与支払いや仕入先への決済期日に致命的なズレを生じさせるため、財務管理の現場では日数単位での推移監視が事実上のスタンダードです。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
