
単身者とは?独身や一人暮らしとの違いと2026年の手当・住民票の罠

単身者とは?独身や一人暮らしとの違いと2026年の手当・住民票の罠の重要なポイントについて、分かりやすい解説を詳しくお届けします。
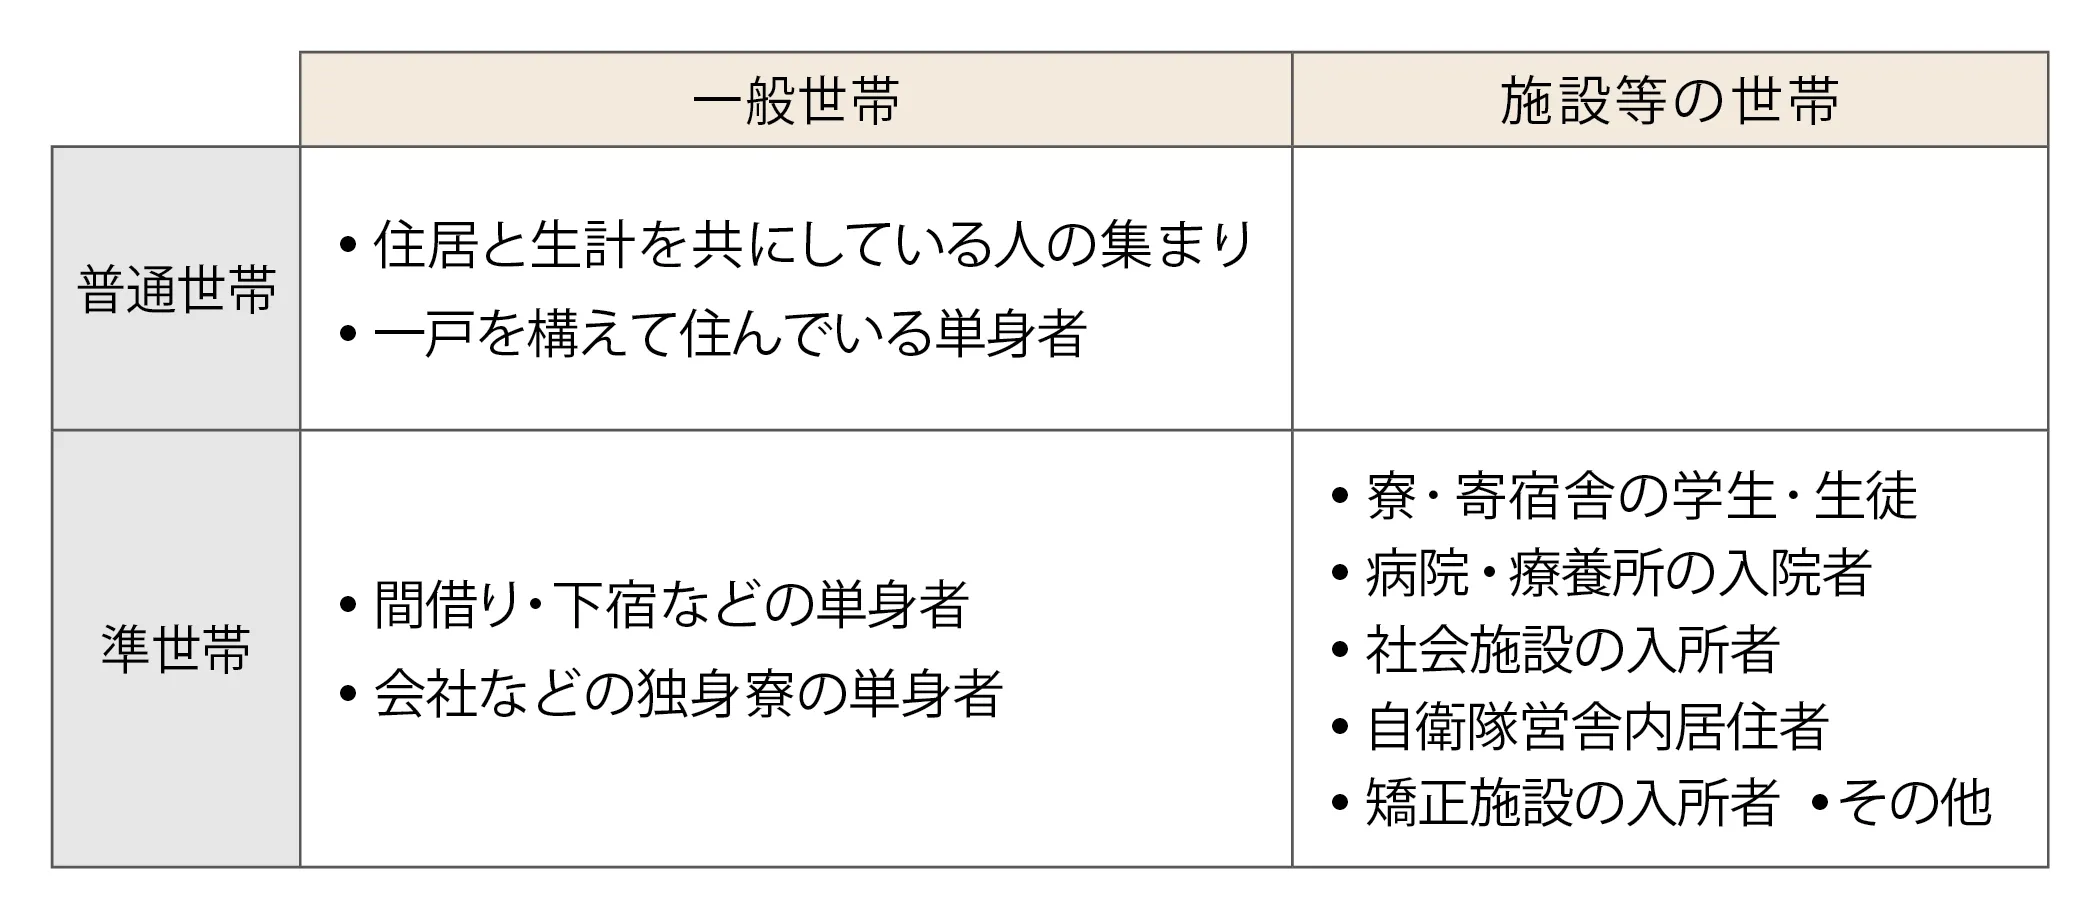
公的な手続きや法的文書に向き合う際、まず整理すべきは概念の混同です。日常会話では同義語のように使われる3つの言葉ですが、法制上および社会通念上では明確な棲み分けが存在します。
最大の違いは「着目している要素」にあります。単身者と独身の違いを見ると、独身とは法的に婚姻関係を結んでいない状態(未婚、離婚、死別)という「戸籍・身分関係」を指します。したがって、両親と同居して実家で暮らしている30代会社員は「独身」ですが、行政上は親と同一の世帯を形成しているため「単身者」ではありません。
一方で、単身者と一人暮らしの違いは、公的な定義か通俗的な表現かの差に集約されます。一人暮らしは「住まいに1人で起居している」という居住実態を表す口語的な表現です。対して行政や公的機関が扱う単身世帯の定義は、「ひとつの住居に1人で居住し、独立して生計を営んでいる単位」を指します。つまり、友人とルームシェアをしていても、それぞれが生計を別にして住民票の世帯を分けていれば、法的には2つの単身世帯が同居している状態になります。
統計調査に目を向けると、国勢調査における単身者の定義は「住居と生計を共にしている人の集まり」を世帯とする基本原則に基づき、「住居及び生計を共にしない1人だけの世帯(単独世帯)」と厳密に規定されています。施設入所者や学生寮の居住者も、生計の独立性や住居構造に応じて単身者として分類されます。
さらに現場で混乱を招きやすいのが、単身赴任と単身者の扱いです。配偶者や子どもを持つ既婚者が、会社の辞令によって1人別の地域にアパートを借りて生活する場合、生活実態としては「一人暮らし」であり、赴任先自治体の住民基本台帳上は「単身者」として登録されます。しかし、家計の出どころが本拠地の家族と同一であれば、税制上は「扶養親族を持つ有配偶者」のまま扱われます。このように、どの法律・制度の視点で見るかによって、単身者の枠組みは細かく変化するのです。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
