
個人年金保険の税金で損をしない!受取方と贈与税の落とし穴2026

今注目を集めている 個人年金保険の税金で損をしない!受取方と贈与税の落とし穴2026について、多角的な視点を分かりやすく掲載しています。
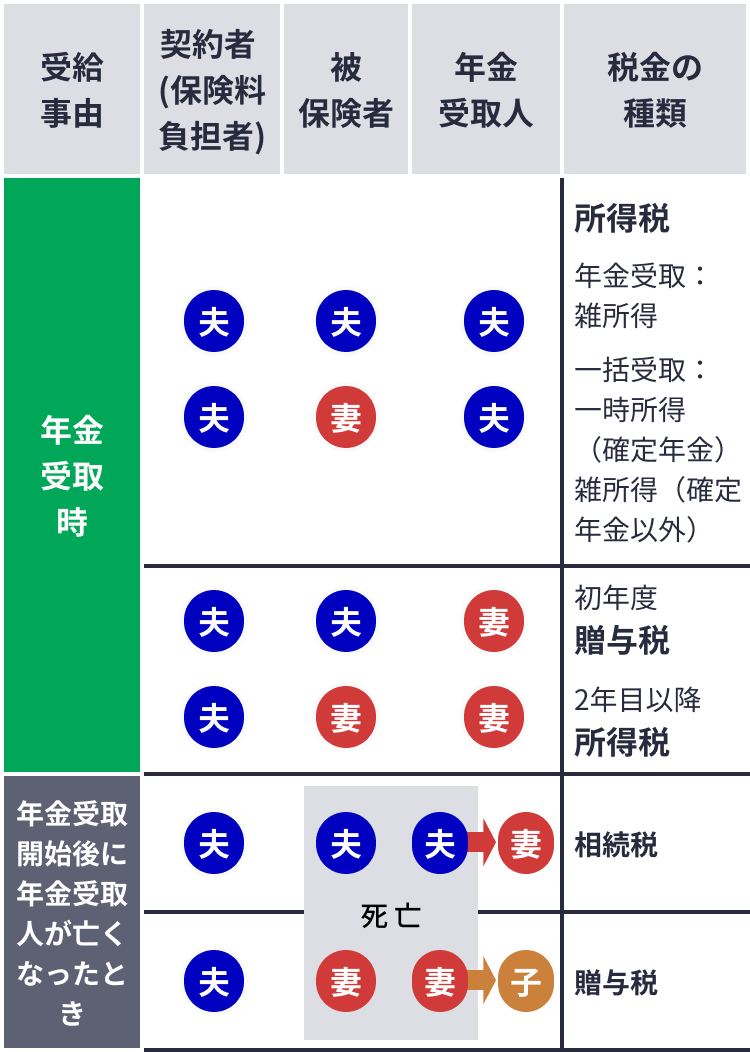
Q1:個人年金保険を一括受取(一時金)にすると、必ず税金は安くなりますか?
A1:多くのケースで安くなります。一時金で受け取ると「一時所得」扱いとなり、差益から50万円を差し引いた残額のさらに半分(1/2)しか課税対象になりません。ただし、同一年内に生命保険の満期金や不動産の売却益など別の一時所得がある場合は50万円の特別控除枠を共有するため、合算額に応じた緻密な試算が必要です。
Q2:年金受取時に10.21%が天引き(源泉徴収)されていれば、確定申告は不要ですか?
A2:確定申告が不要になるわけではありません。天引きはあくまで概算の前払いに過ぎず、年金による雑所得が年20万円を超える会社員や、公的年金受給者で他の所得が20万円を超える場合は確定申告の義務があります。逆に、他の所得が低く本来の税率が10.21%未満で済む場合は、確定申告を行うことで払い過ぎた税金が還付されます。
Q3:夫が保険料を払ってきた個人年金の受取人を、今から妻に変更すると税金はどうなりますか?
A3:年金の受取が始まる前に契約者(保険料負担者)を変更した場合、その時点では贈与税は課税されません。実際に年金の受給が始まったタイミングで、払込保険料の負担割合に応じて贈与税の課税対象となります。贈与税の発生を防ぎたい場合は、契約者と受取人を夫自身に統一し、受け取った手取り資金から年間110万円の暦年贈与枠を活用して妻へ現金を移転させる方が税務上遥かに安全です。
Q4:年末調整で個人年金保険料控除の証明書を提出し忘れた場合、もう控除は受けられませんか?
A4:翌年1月頃の会社での再年調に間に合わなければ、自身で所轄の税務署へ確定申告(または還付申告)を行えば問題なく控除を受けられます。還付申告は対象年の翌年1月1日から5年間有効ですので、過去の申告漏れについても遡って税金の還付を受けることが可能です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
