
【2026年最新】年末調整の保険料控除の書き方と計算ミスを防ぐ記入例

【2026年最新】年末調整の保険料控除の書き方と計算ミスを防ぐ記入例の見逃せないポイントを一挙に解説しました。
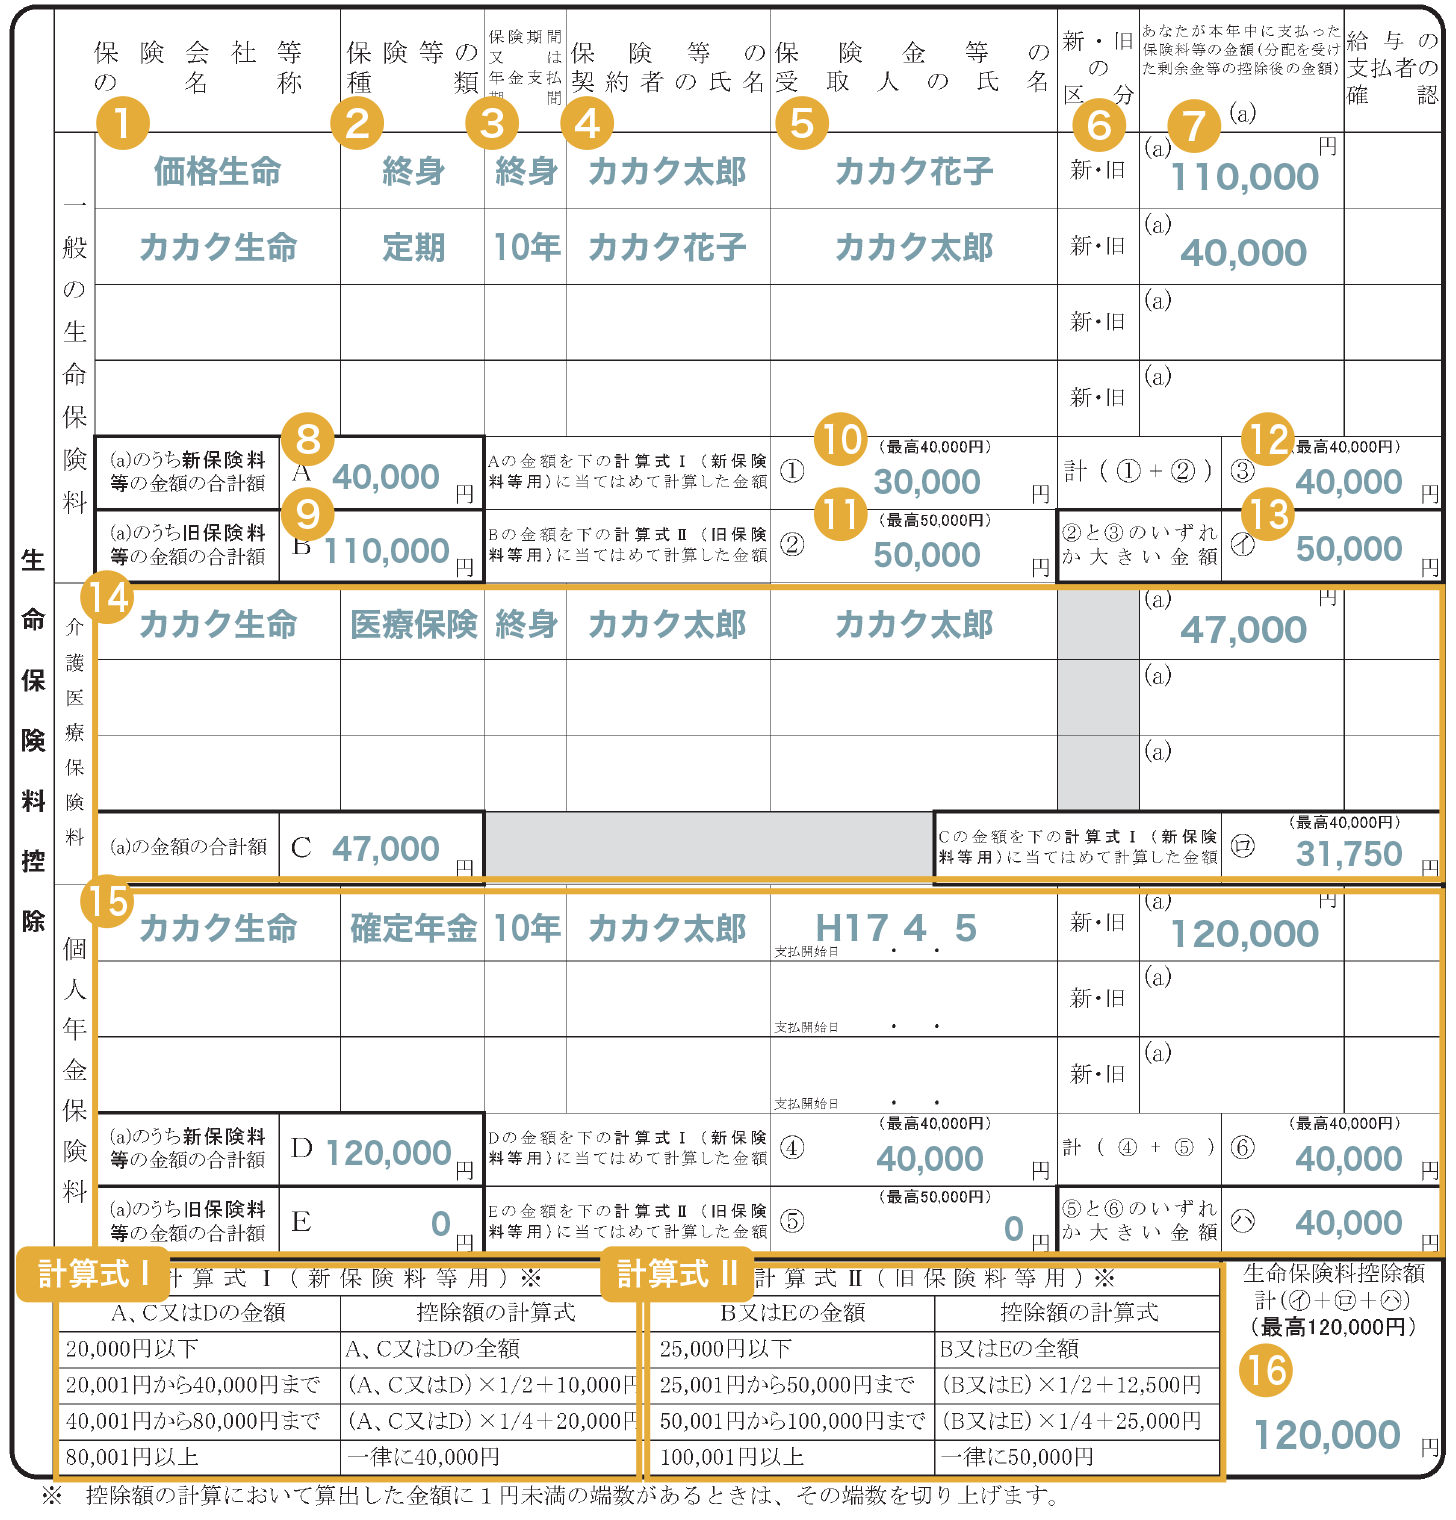
年末調整の保険料控除に関して、ネット上の掲示板や知恵袋などで最も多くの誤解が見られるのが「保険契約者の名義」に関するルールです。
よくある誤解として「妻名義の医療保険は、夫の年末調整では一切使えない」という言説がありますが、これは税法上明白な誤りです。国税庁の基本通達によれば、生命保険料控除の対象となる契約は「保険金受取人が本人または配偶者、その他の親族」であり、かつ「保険料を実際に支払っている(負担している)のが申告者本人であること」が要件となっています。
つまり、契約者名義が専業主婦の配偶者であっても、「実際の保険料を夫の給与口座から支払っている(夫が生計を一にして負担している)」実態があれば、夫の年末調整で生命保険料控除として申告することが法的に認められています。共働き夫婦で妻の年収が基礎控除枠内である場合など、所得税率の高い夫側で控除を受けた方が世帯全体の手取り額を最大化できます。
ただし、地震保険料控除については要件が異なり、「保険の対象となる家屋・家財の所有者が本人または生計を一にする親族」であり、かつ「契約者または実質負担者が本人」である必要があります。
また、2026年最新年末調整変更点まとめとして押さえておくべきなのが、年末調整保険料控除電子化手続きの急速な進展です。国税庁の「マイナポータル連携」や各社の人事労務クラウドシステムを利用することで、保険会社から取得した電子データ(XML形式)をそのままアップロードし、手入力や計算を一切行わずに自動判定・自動適用する仕組みが標準化しています。電子提出を行う場合は、紙の証明書原本を会社に提出・保管する義務が免除されるため、書類紛失のリスクを根本から排除できます。
【プロの結論】手取りを最大化する保険料控除の最適配分と選択基準
行動経済学や家計ファイナンスの視点から見ると、多くの人が「控除枠があるから」という理由だけで、不要な保険や個人年金に加入してしまう「タックスシールド・バイアス(節税錯覚)」に陥りがちです。年間8万円支払って控除上限に達しても、所得税率10%・住民税10%の世帯で手元に戻る税金は実質約10,800円程度です。
保険料控除を最大限に活用すべき人と、見直しを行うべき人の判断基準は明確に分かれます。
【積極的に控除枠を活用すべき人】
・すでに保障の必要性から医療保険・生命保険・地震保険に加入している世帯
・自営業から転職し、過去の国民年金未納分や追納分を今年まとめて支払った人
・所得税率の高い高所得層で、iDeCoの掛金上限まで拠出している給与所得者
・20歳以上の子どもの国民年金を親の口座から立て替え払いしている家庭
【過度な控除狙いを避けるべき人】
・「年末調整で控除できるから」という理由だけで貯蓄性の低い保険への新規加入を検討している人
・すでに各枠の年間支払額が上限(新制度なら各8万円)を大幅に超えており、追加加入しても控除額が増えない状態にある人
・手元資金の流動性を犠牲にしてまで固定費を増やしてしまっている世帯
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
