
保険料控除申告書の書き方完全ガイド【2026年最新版】

保険料控除申告書の書き方完全ガイド【2026年最新版】に関する深掘り記事をまとめてご紹介します。最新情報を求める方は必見です。
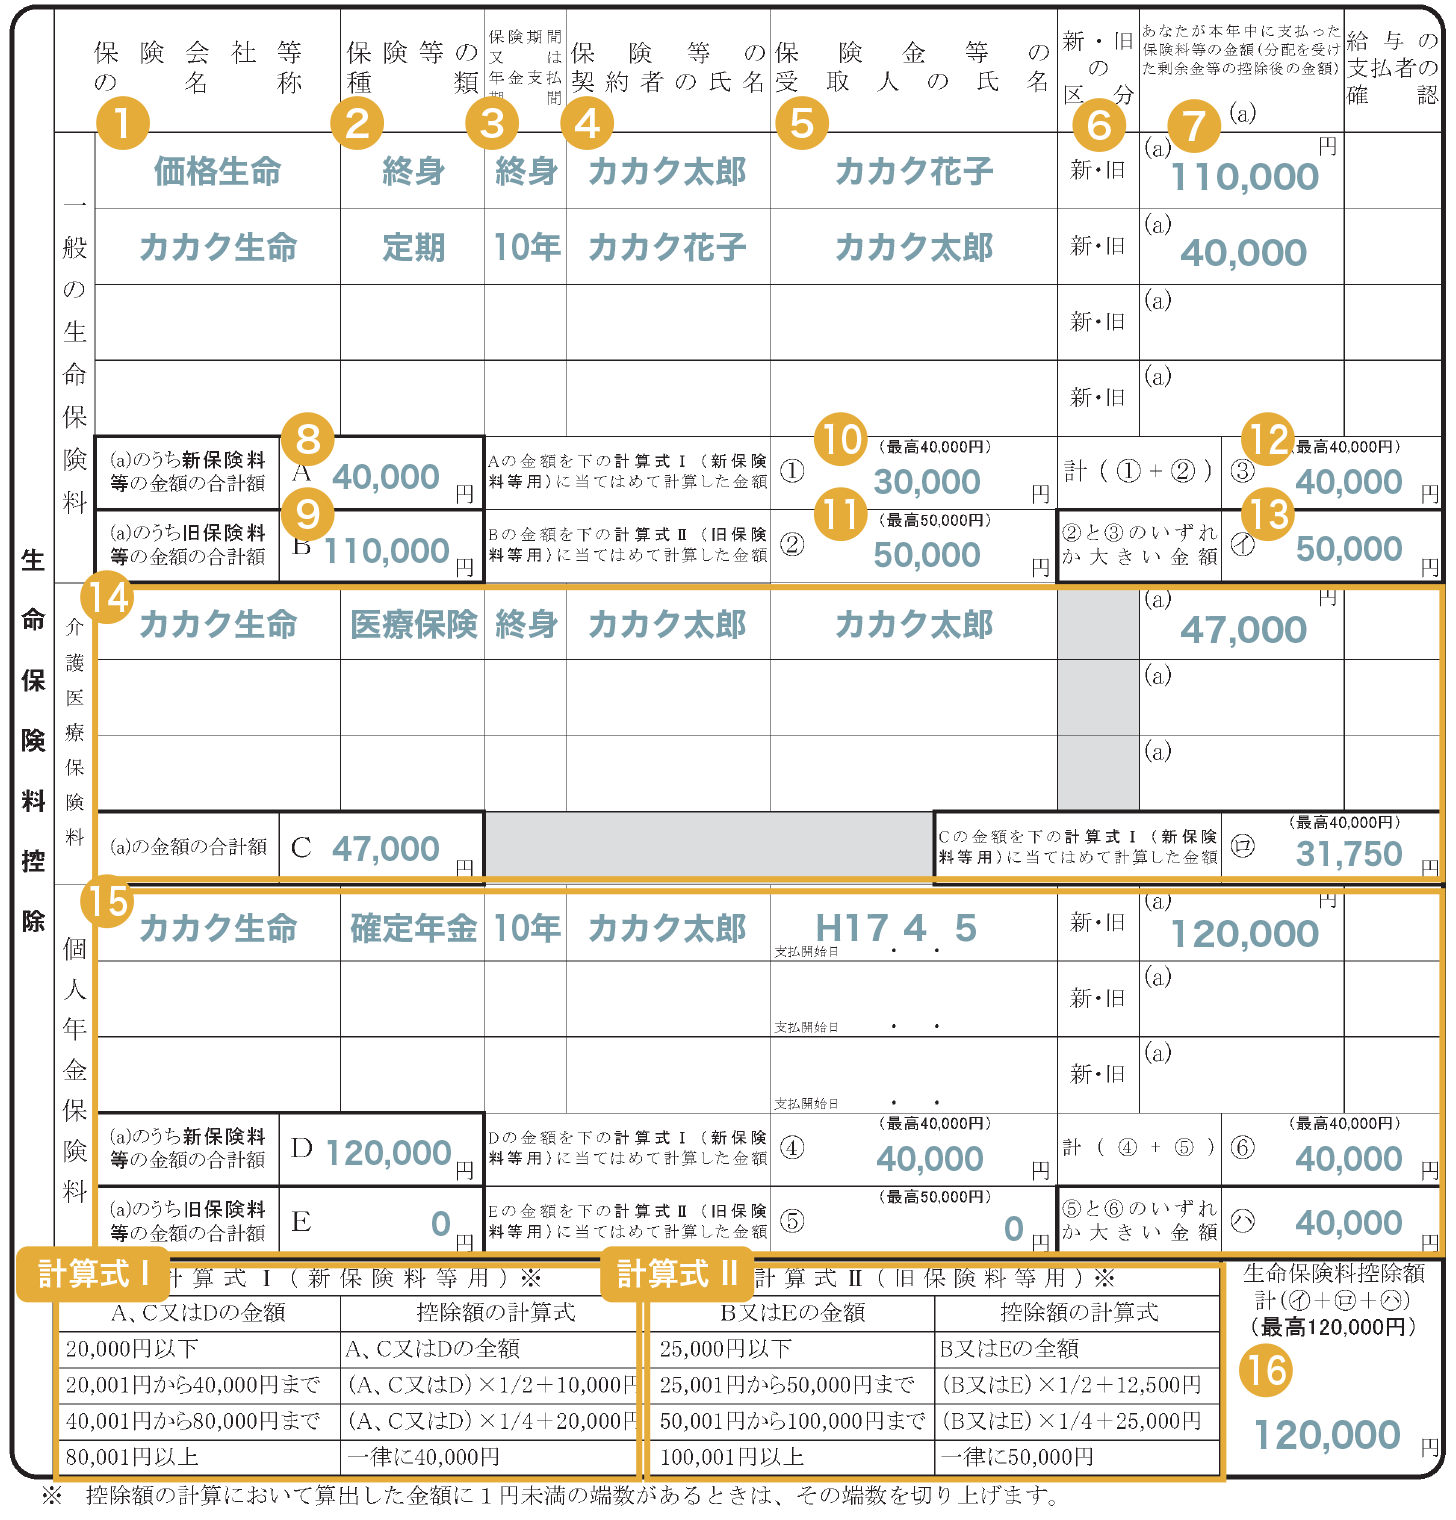
生命保険料控除は、契約を結んだ時期によって計算式と上限額が大きく異なります。2011年以前の旧制度では「一般」と「個人年金」の2区分(各最大5万円、合計最大10万円)でしたが、2012年以降の新制度では「一般」「介護医療」「個人年金」の3区分(各最大4万円、合計最大12万円)へと改定されました。
両方の契約が混在している場合、枠ごとに「新制度のみ」「旧制度のみ」「新旧の両方を合算」の中から、最も控除額が大きくなる有利な組み合わせを選択して適用できます。以下の比較表で、制度ごとの構造と計算式の違いを整理しました。
個人年金保険料控除を適用するには、単に年金保険に加入しているだけでなく、保険会社へ「個人年金保険料税制適格特約」を付加していることが必須要件です。払込期間が10年以上であることや、原則として年金受取人が契約者またはその配偶者であることなどが定められています。適格特約が付いていない一時払い年金や変額個人年金などは、一般生命保険料控除の枠として扱われるため、証明書の記載区分を必ず確認してください。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
