【2026最新】年末調整の保険料控除の書き方!損しない記入例と上限計算
【2026最新】年末調整の保険料控除の書き方!損しない記入例と上限計算に関する主要なデータを詳しく解説いたします。
【2026最新】年末調整の保険料控除の書き方!損しない記入例と上限計算にまつわる役立つ知識を分かりやすく発信ます。
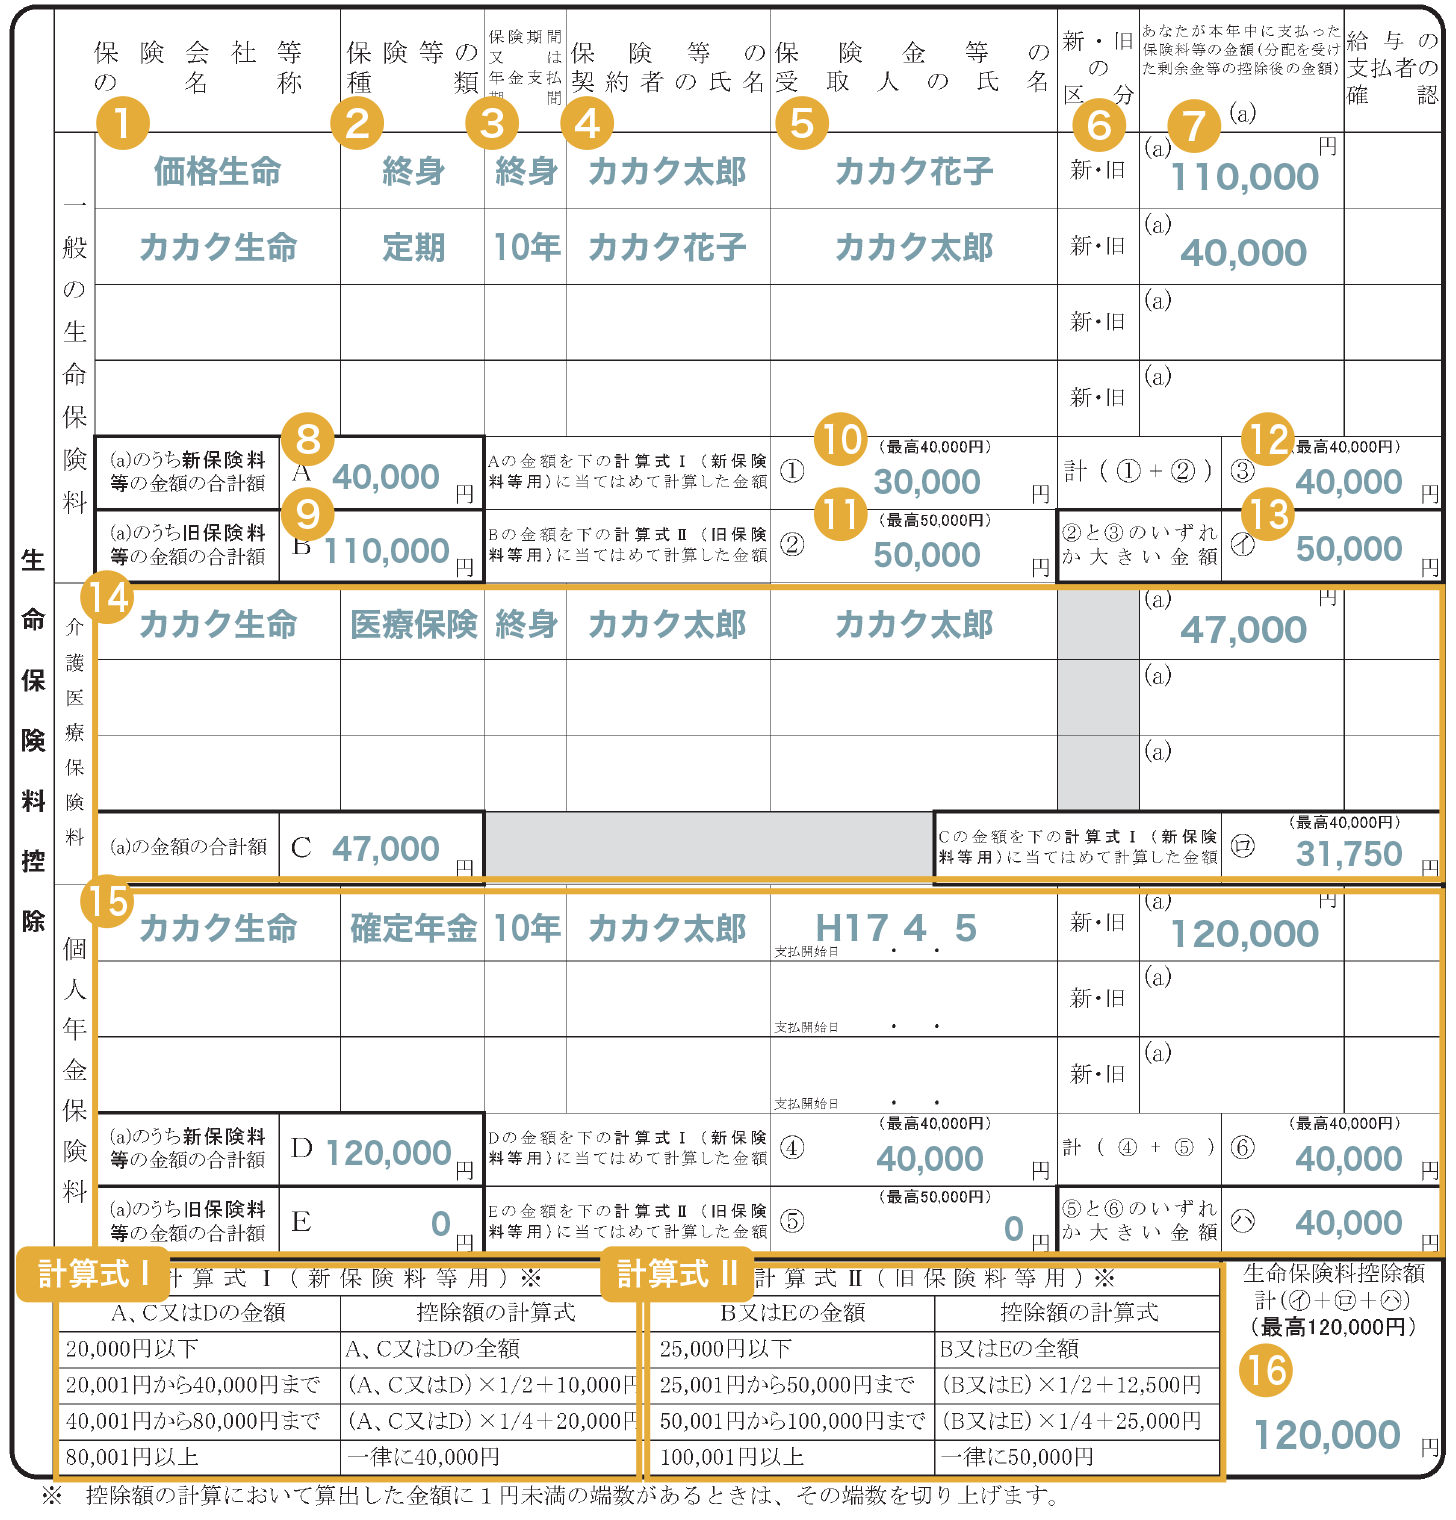
保険料控除申告書で適用できる各控除の制度設計、所得税および住民税における上限額、編集部が分析する実務上のポイントを一覧表にまとめました。
控除項目所得税の控除上限額住民税の控除上限額編集部の見解・実務上の注意点一般生命保険料控除新:40,000円
旧:50,000円新:28,000円
旧:35,000円死亡保険や学資保険が対象。新旧混在時は旧契約優先計算で最大5万円を活用するのが有利。介護医療保険料控除一律:40,000円
(新契約のみ)一律:28,000円医療保険・がん保険・就業不能保険が該当。旧契約からの移行漏れがないか確認必須。個人年金保険料控除新:40,000円
旧:50,000円新:28,000円
旧:35,000円税制適格特約の締結が必須。3枠合算で所得税最大120,000円(住民税70,000円)が上限。地震保険料控除地震:50,000円
旧長期損保:15,000円地震:25,000円
旧長期損保:10,000円火災保険料部分は控除対象外。地震保険料控除の書き方では証明書の「地震保険料部分」のみを転記。社会保険料控除全額控除(上限なし)全額控除(上限なし)自身が生計を一にする家族のために支払った国民健康保険料や国民年金保険料を合算可能。小規模企業共済等掛金控除全額控除(掛金全額)全額控除(掛金全額)iDeCoや企業型DCマッチング拠出が該当。国民年金基金連合会発行の証明書添付が必須。