
レシートと領収書の違いとは?経費精算の盲点と2026年最新ルール

レシートと領収書の違いとは?経費精算の盲点と2026年最新ルールについての最新情報をご紹介します。
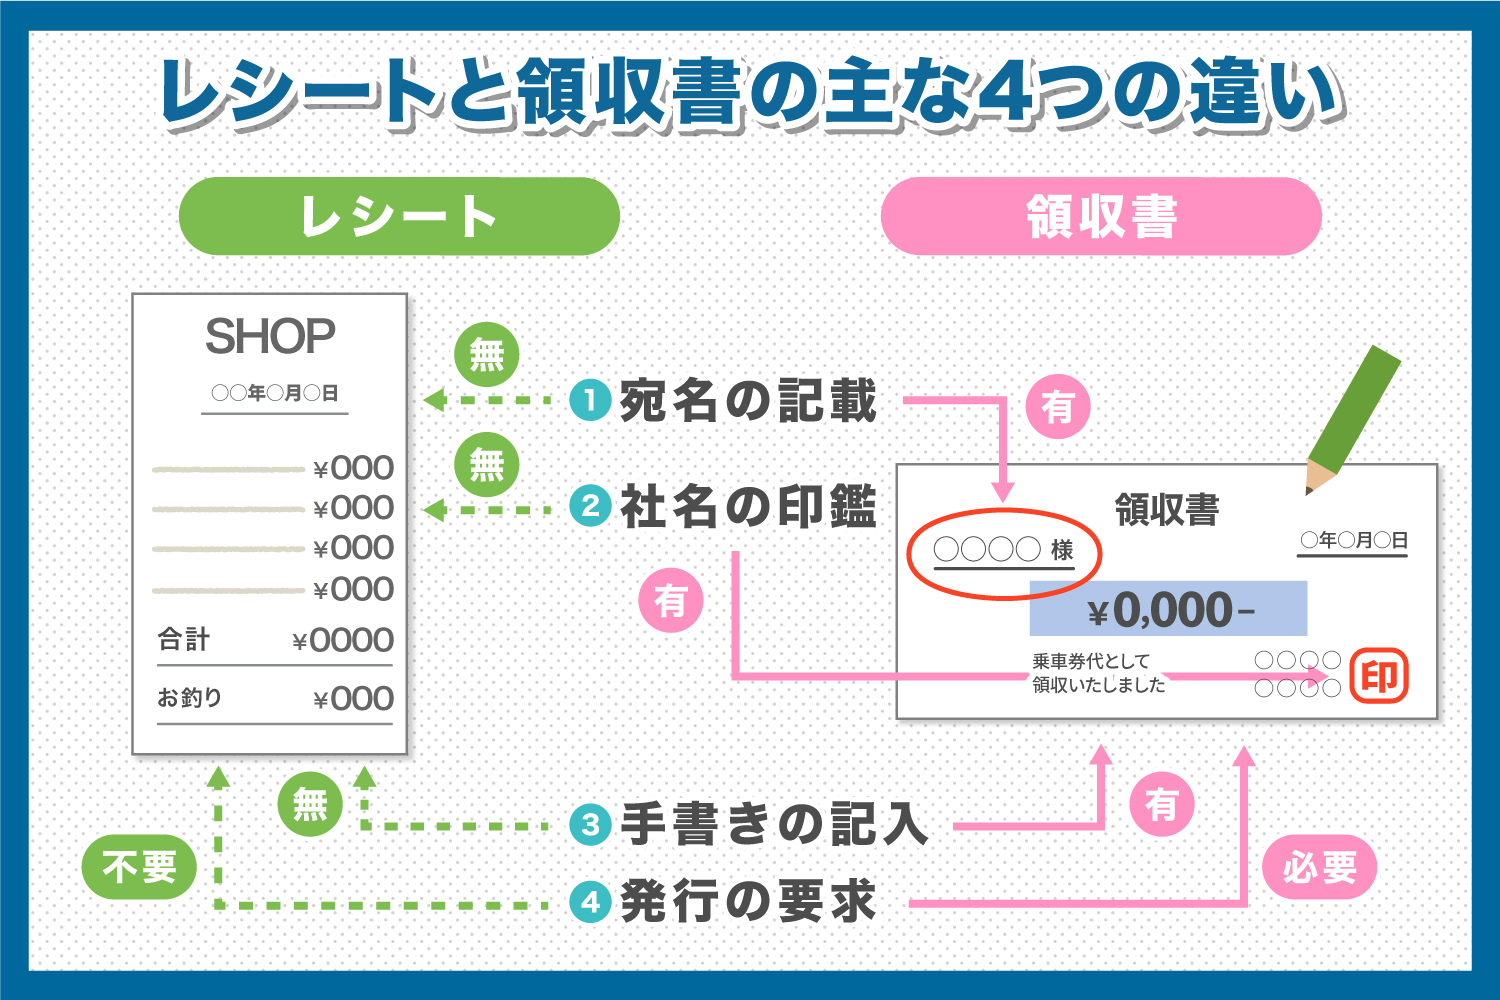
2026年10月に施行され、制度の猶予措置や見直しを経て完全に定着したインボイス制度(適格請求書等保存方式)は、レシートと領収書の優劣を完全に決定づけました。
消費税の仕入税額控除を受けるためには、原則として「適格請求書」の保存が義務付けられています。しかし、不特定多数の顧客に対して商品やサービスを提供する以下の業種においては、「適格簡易請求書(簡易インボイス)」の交付が法的に認められています。
- 対象業種:小売業、飲食業、タクシー業、写真業、旅行業、駐車場業など
- 適格簡易請求書の必須記載事項:
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率対象である場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜きまたは税込み)
- 税率ごとに区分した消費税額等、または適用税率
ここで極めて重要なポイントは、適格簡易請求書においては「書類の交付を受ける事業者の氏名または名称(宛名)」の記載が法令上免除されているという事実です。スーパー、コンビニ、飲食店、タクシー等で発行されるPOSレシートには、上記5項目が正確にシステム印字されています。つまり、領収書の宛名なし経費を心配してわざわざ手書きの領収書を求める必要は法的に一切なく、発行されたレシートそのものが完全な正規インボイスとして通用します。
むしろ手書き領収書を発行してもらう場合、店員が13桁の登録番号を手書きし忘れたり、税率別の税額計算を誤って記載したりするヒューマンエラーが発生します。記載要件を欠いた手書き領収書は仕入税額控除の対象外となってしまうため、実務上は「機械印字のレシートを受け取る」ことが最も安全かつ確実な自衛策となります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
