
分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較

分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較について分かりやすく解説いたします。専門家の見解をお届けします。
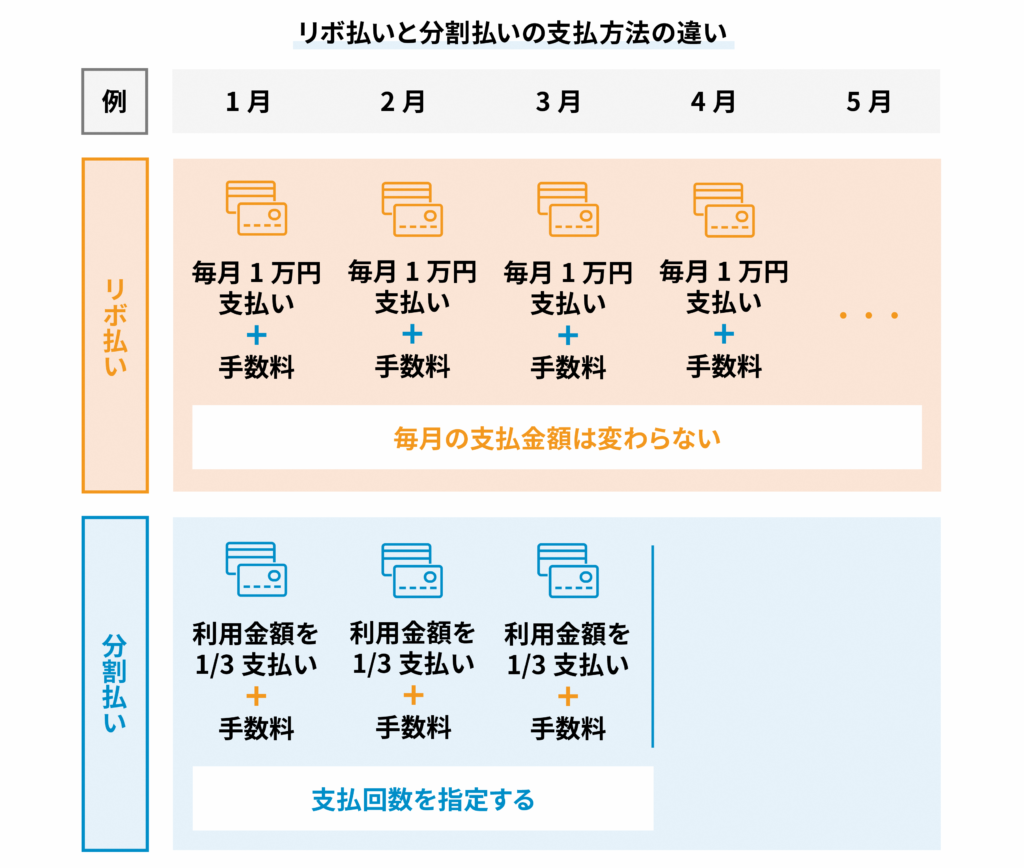
分割払いとリボ払いを取り巻く環境には、カード利用者が無意識にハマりやすい制度的な落とし穴がいくつか存在します。特に注意すべき2つの盲点を解説します。
① クレジットカード新規発行時の「自動リボ(リボ宣言)」キャンペーンの罠
「カード入会とリボ設定で〇〇千ポイントプレゼント!」というキャンペーンをよく見かけます。これらに申し込むと、店頭で「1回払いで」と指定しても、裏で自動的にすべてリボ払いに変換される設定(例:三井住友のマイ・ペイすリボ、JCBのスマリボ、三菱UFJの楽Payなど)になってしまいます。これを知らずに数年間放置し、十数万円の手数料を無駄に取られていたケースが頻発しています。
② 「あとから分割」と「あとからリボ」の不可逆な関係
多くのクレジットカードでは、一括払いで買った買い物を後から「あとから分割」や「あとからリボ」に変更できます。しかし、一度リボ払いに変更した残高を、後から分割払いに変更することは原則できません。
リボ払いの残高を早期に解消する唯一の手段は、「繰り上げ返済(一部繰上)」や「一括返済」です。ネットバンキング(VpassやMyJCBなど)やATMから、毎月の返済日を待たずに数万円単位で元金を直接返済すれば、将来発生する手数料を劇的にカットできます。ボーナスが入った際や臨時収入があった際は、迷わず繰り上げ返済に充てるのが鉄則です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
