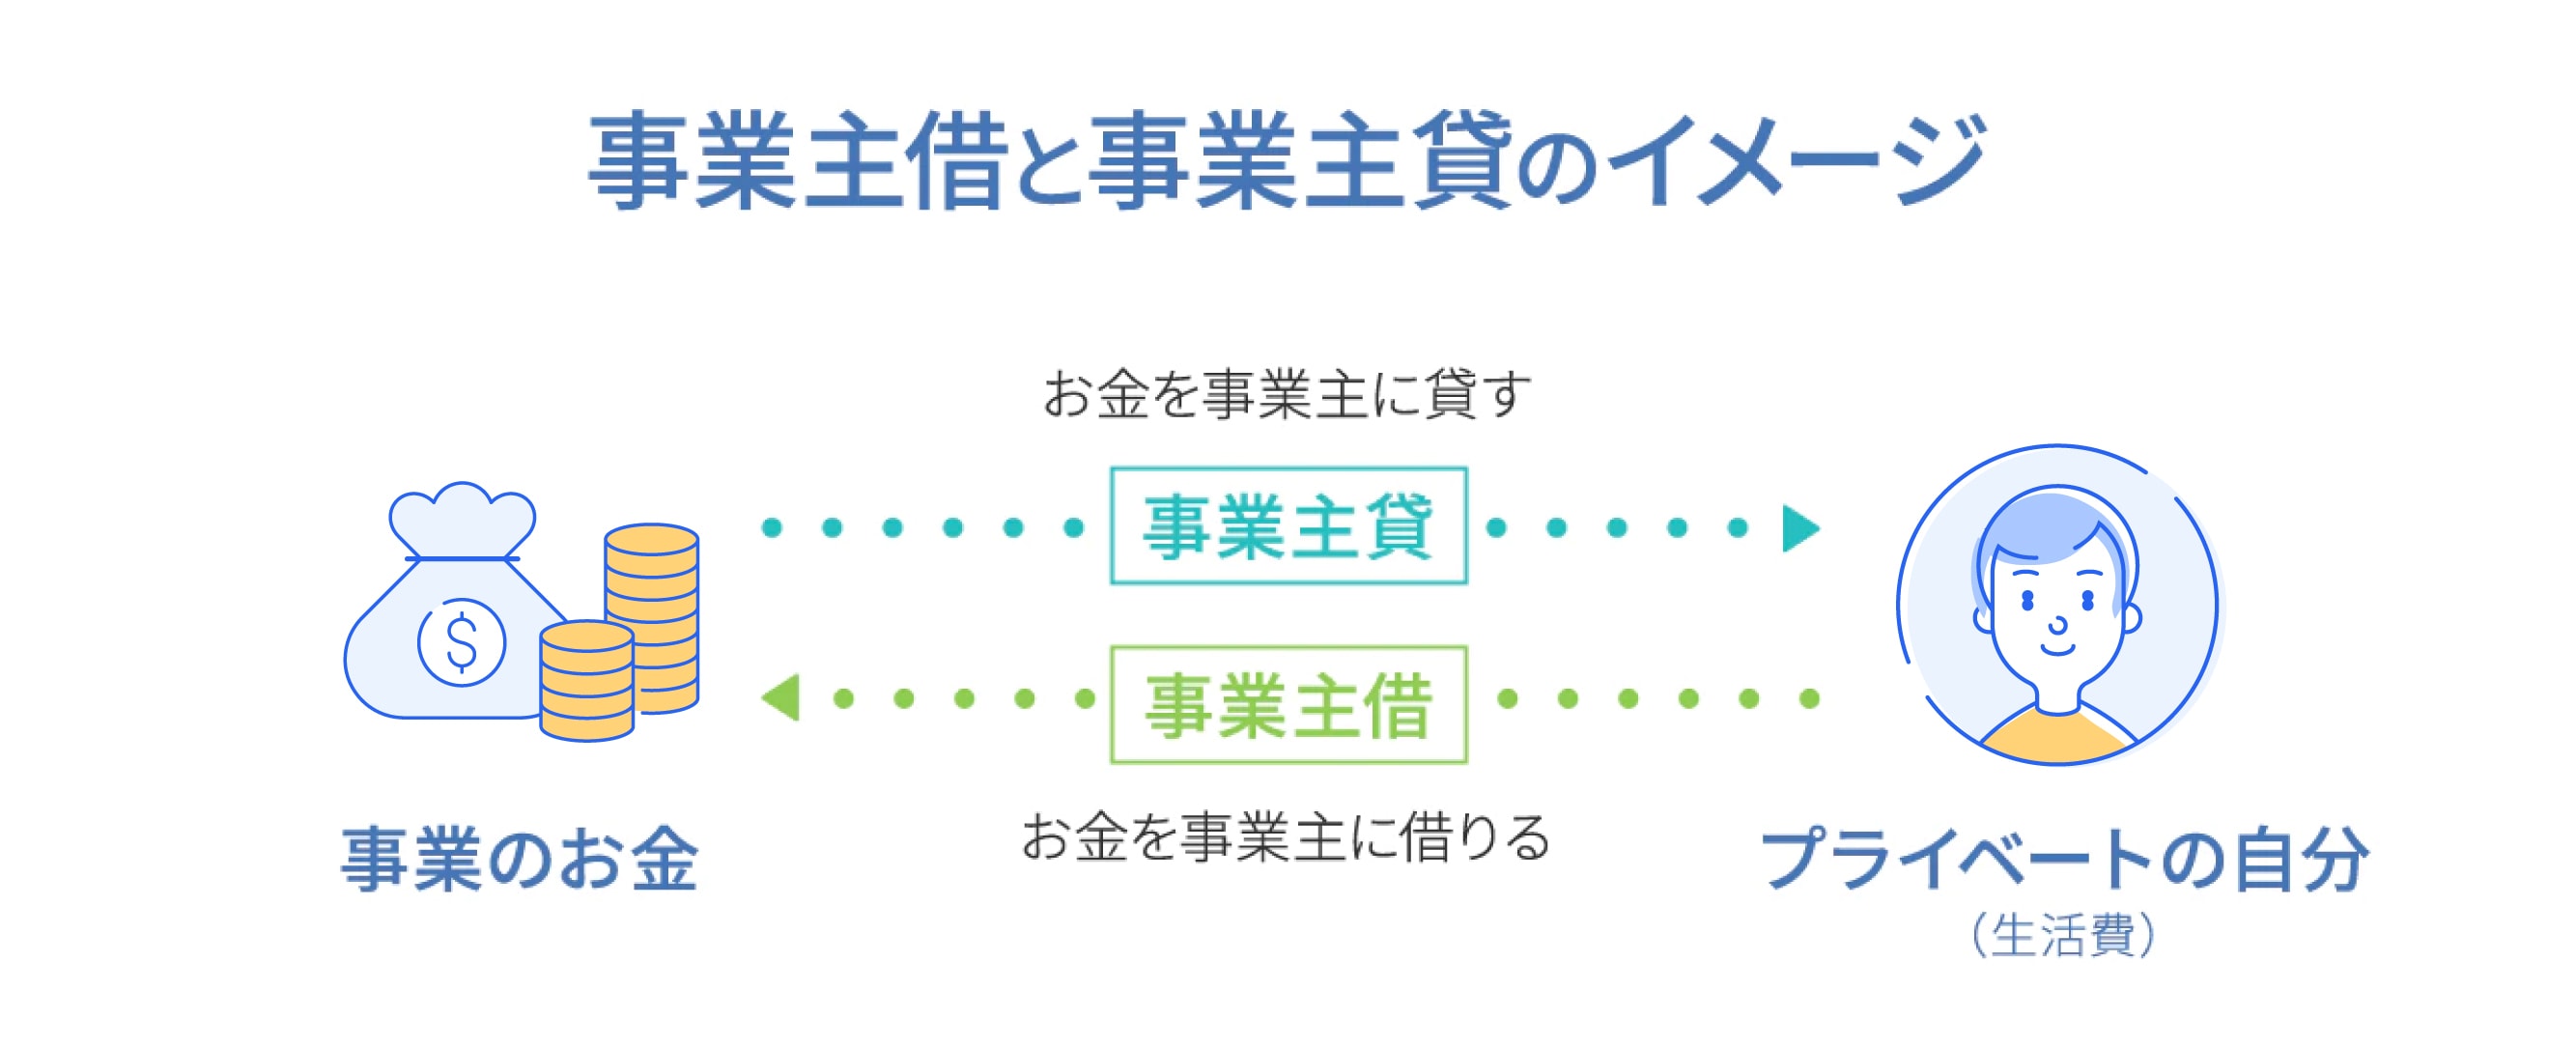
事業主貸と事業主借の違いを完全解説!確定申告で失敗しない仕訳術
事業主貸と事業主借の違いを完全解説!確定申告で失敗しない仕訳術を詳しくリサーチ! 読者が気になる 重要ポイントを分かりやすく展開します。
事業主貸と事業主借の違いを完全解説!確定申告で失敗しない仕訳術の注目されている理由を専門的かつ分かりやすくまとめました。最新トレンドを一目で把握できます。
帳簿付けを正しく行うためには、支出が「経費」になるのか、それとも「事業主勘定」になるのかを体系的に整理しておくことが欠かせません。主要な項目ごとの取り扱いを比較表にまとめました。
項目・取引内容適用する勘定科目税務上の経費算入編集部の実務アドバイス事業用口座からの生活費出金事業主貸(資産)不可(経費にならない)月1回など定額・定期で引き出すと管理が極めてシンプルになる。所得税・住民税・個人の過料事業主貸(資産)不可(経費にならない)租税公課と混同しやすい筆頭。個人の義務的支出はすべて事業主貸。個人クレカで事業備品を購入事業主借(負債)可能(消耗品費等として)借方に消耗品費、貸方に事業主借を計上。領収書の保管が必須。事業用預金口座の受取利息事業主貸(資産)売上・益金不算入すでに源泉徴収済みのため、雑収入ではなく事業主貸で処理する。業務専用PCの購入(10万円未満)消耗品費(費用)可能(全額経費)事業主勘定は経費ではないため、直接事業に要した費用は経費科目へ。