
トヨタは法人税を払っていない?噂の真相と過去0円の理由【徹底解説】

トヨタは法人税を払っていない?噂の真相と過去0円の理由【徹底解説】についての最新情報を徹底解説します。
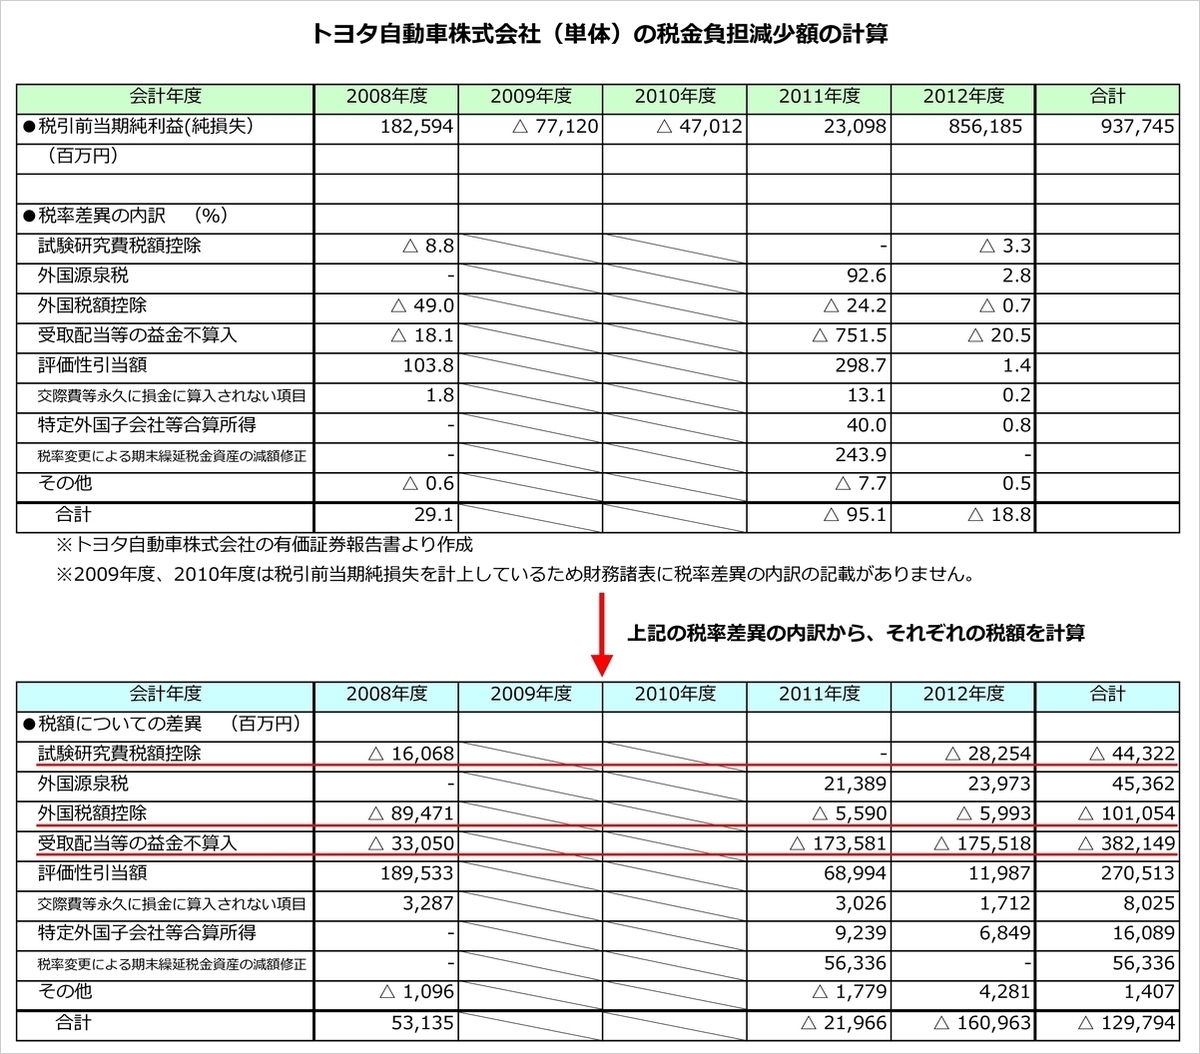
トヨタ自動車が法人税(単体)を納めていなかったのは、2008年度(2009年3月期)から2012年度(2013年3月期)までの5事業年度です。この期間に法人税がゼロとなった背景には、主に2つの明確な税制上の要因が存在します。
第1の要因は、2008年秋のリーマン・ショックとそれに続く大規模リコール問題による巨額の赤字と「繰越欠損金」の存在です。世界的な金融危機により、トヨタは2009年3月期の単体営業損益で約1,879億円の赤字へと転落しました。日本の税法では、企業が赤字(欠損金)を出した場合、その損失を将来の黒字から最長9年〜10年間にわたって差し引くことができる「繰越欠損金制度」が認められています。赤字を出した企業に課税して倒産に追い込むことを防ぐための一般的な救済規定であり、当時のトヨタはこの控除枠を順次活用していました。
第2の要因が、2009年度の税制改正で導入された「外国子会社配当益金不算入制度」です。これは、海外子会社から日本の親会社が受け取る配当金について、その95%を日本の法人税の課税対象(益金)から除外する制度です。海外子会社はすでに現地で各国の法人税を納税しているため、日本国内でも満額課税すると「国際的な二重課税」が発生し、企業の国際競争力を大きく削いでしまいます。当時、単体での国内本業が苦境にあっても海外子会社からの配当で利益を確保していたトヨタですが、この制度の適用により税務上の国内課税所得が圧縮され、結果として5年間にわたり法人税額がゼロと算出されました。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
