
企業型確定拠出年金を放置すると損する?2026年プロが教える5つの運用戦略

企業型確定拠出年金を放置すると損する?2026年プロが教える5つの運用戦略とは一体何なのか? 専門的な分析を整理してお届けします。
Q1:マッチング拠出とiDeCo併用はどちらを選ぶべきですか?
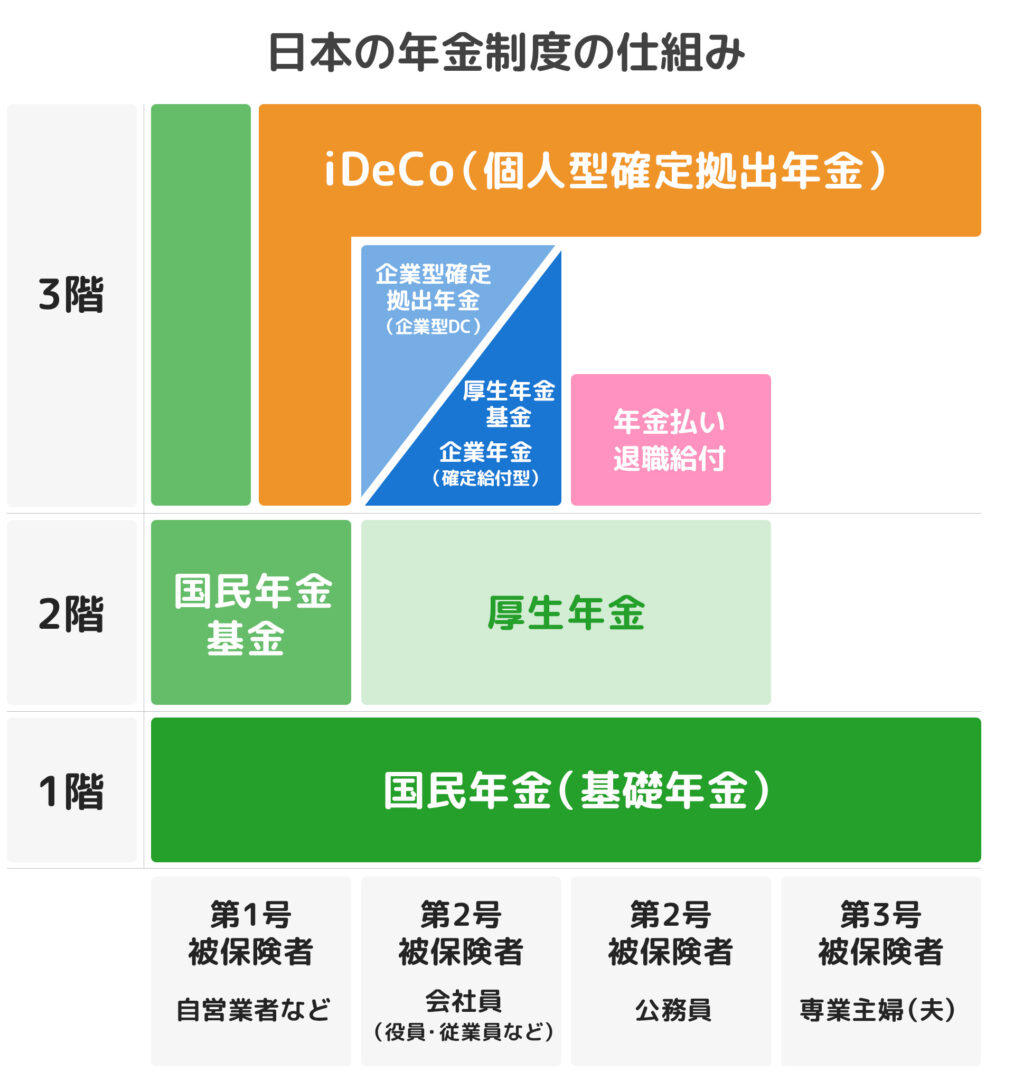
A1:社内ラインナップに低コストな全世界株式・S&P500インデックスファンドが用意されているなら、口座管理手数料が会社負担になる「マッチング拠出」が優先されます。一方、社内商品の信託報酬が高い場合や、会社の掛金が少額でマッチング拠出の上限が低く制限されてしまう場合は、独立して最大2万円まで拠出できる「iDeCo併用」の方が有利になるケースがあります。
Q2:途中で運用商品を変更(スイッチング)すると税金はかかりますか?
A2:一切かかりません。通常の証券口座では売却益に約20.315%の税金が発生しますが、企業型DCの枠内であれば何度スイッチング(売却して別の商品を購入)や配分変更(新規積立分の割合変更)を行っても非課税です。
Q3:退職して専業主婦(夫)や無職になった場合はどうなりますか?
A3:国民年金の第3号被保険者や第1号被保険者として、個人型確定拠出年金(iDeCo)に資産を移換します。退職から6ヶ月以内に運営管理機関(楽天証券やSBI証券等)へ申し出て、iDeCo口座への移換手続きを完了させる必要があります。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
