
大谷翔平の1015億円契約の全貌|97%後払いと巨額年俸の深層

大谷翔平の1015億円契約の全貌|97%後払いと巨額年俸の深層に関する最新の話題を分かりやすく解説いたします。
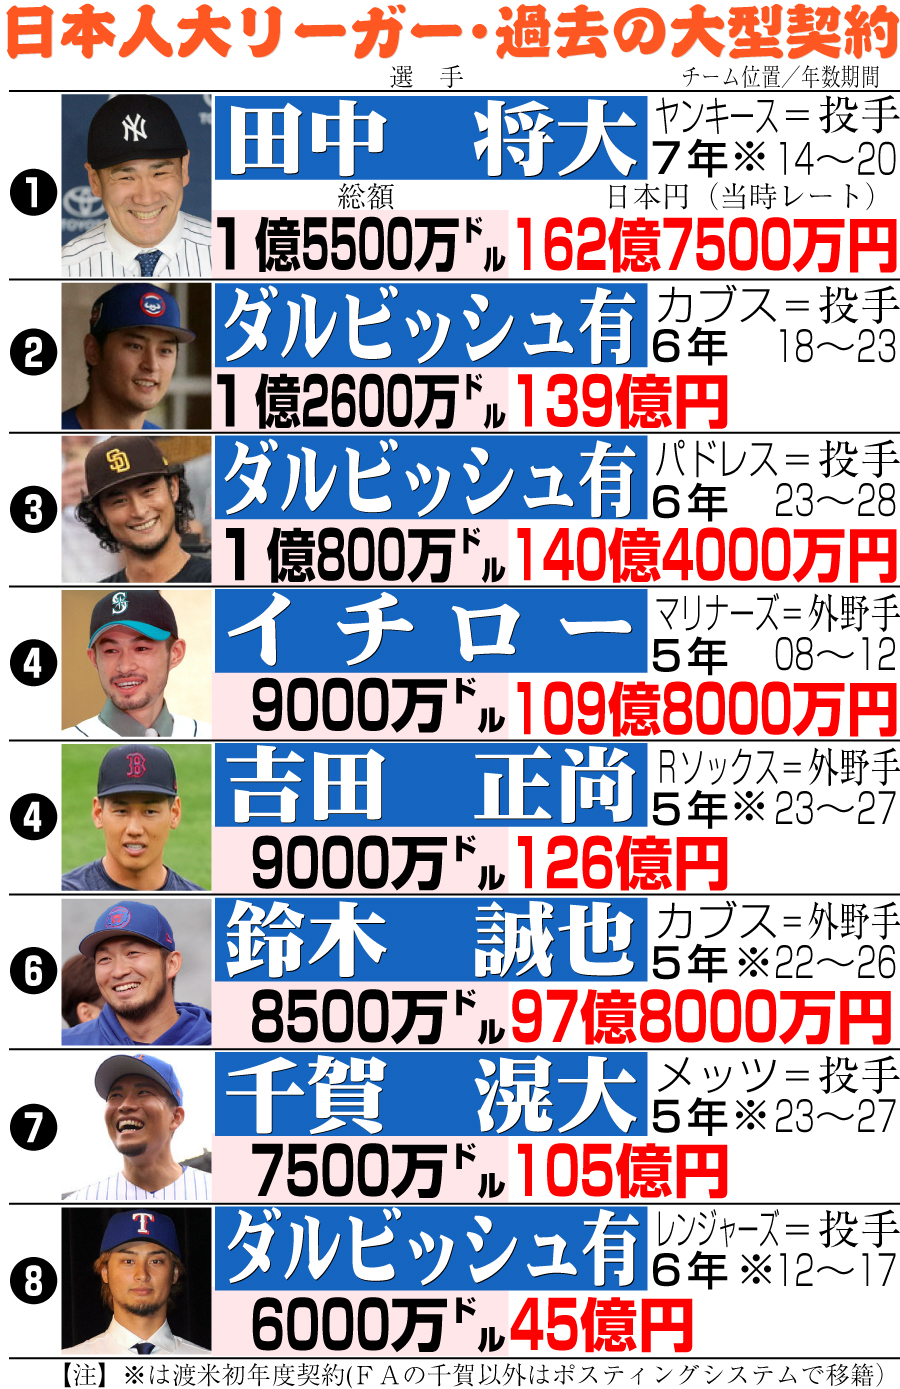
総額7億ドルの97%を後回しにするという設計は、金融界だけでなく米国の政治・税務の世界にも激震を走らせました。焦点となったのが、カリフォルニア州の所得税問題です。
カリフォルニア州は全米でもトップクラスに高い州所得税率(最高税率13.3%)を誇ります。もし大谷が在籍中の10年間で毎年7000万ドルを受け取っていれば、州税だけで年900万ドル以上、10年間で約1億ドル近い税収がカリフォルニア州に入っていた計算になります。しかし、支払いが2034年以降に繰り延べられたことで状況は一変しました。
米国連邦法(合衆国法典第4編第114条:Public Law 104-95)には、「退職金や一定の繰延報酬に関して、退職後に居住している州以外の州が課税することを禁じる」という規定が存在します。つまり、大谷が2034年の支払い開始時点で、所得税のないフロリダ州やテキサス州、あるいは日本に本拠地を移して居住していた場合、カリフォルニア州は巨額の後払い金に対して1ドルも州所得税を徴収できない可能性が生じたのです。
この事態に対し、カリフォルニア州の会計検査院長官や州議員らは「高所得者による抜け穴の利用であり、公共インフラや教育への財源が失われる」として連邦議会に法改正を訴える声明を発表するなど、社会問題へと発展しました。球団と代理人側はあくまで現行法とMLBのルールに完全に準拠した合法的な設計であると主張していますが、一選手の契約が州財政の議論にまで波及した事実は、このディールの特異性を如実に物語っています。
一方で、手取りの年俸が年200万ドルに抑えられても大谷の生活や投資活動に何ら支障がない背景には、圧倒的なスポンサー収入があります。ニューバランス、ポルシェ、伊藤園、コーセー、セイコー、三菱UFJフィナンシャル・グループなど、日米を代表するグローバル企業とのパートナーシップにより、競技外で得る副収入は年間7000万ドルから1億ドル(約100億〜150億円)規模に達しています。競技年俸を球団の補強資金に譲り渡しながら、自らは別格のコマーシャルバリューで潤沢なキャッシュフローを確保するという、近代スポーツビジネスの頂点に君臨する構造がここに見られます。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
